«Χτύπημα» 520 δισ. ευρώ στην ευρωζώνη από τα υψηλά επιτόκια
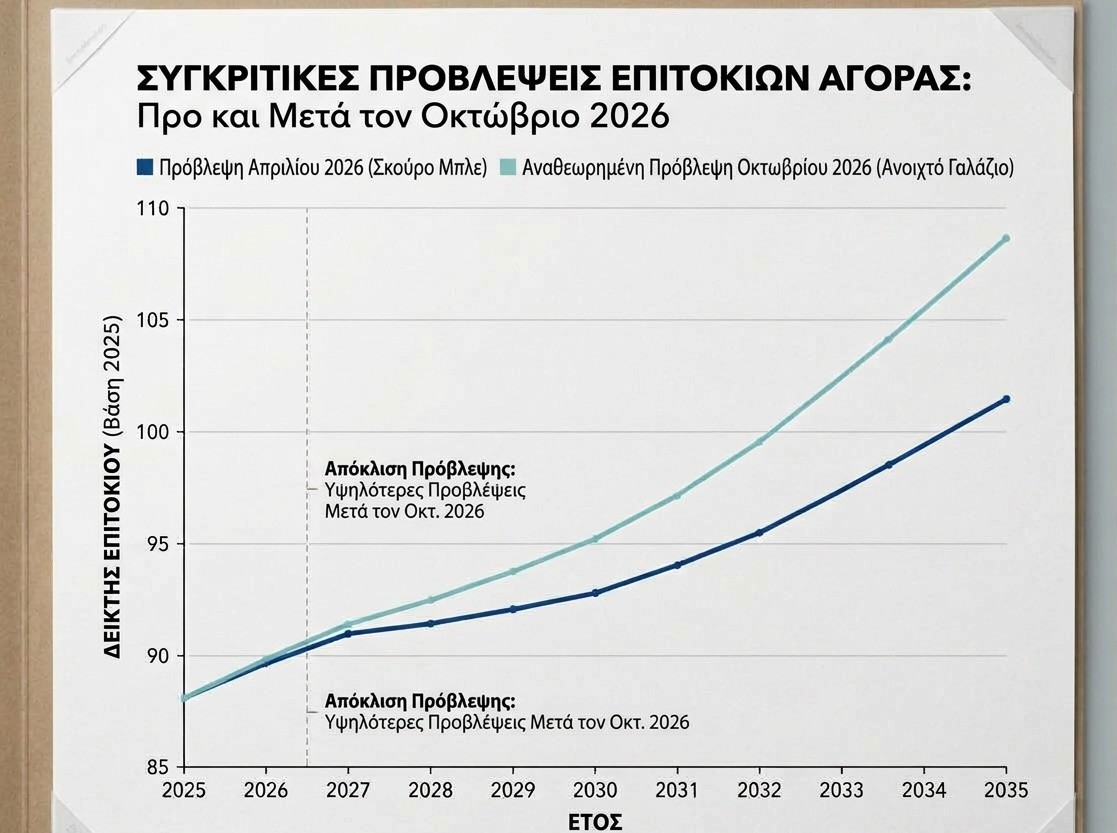
Βαρύ τίμημα θα πληρώσει η ευρωζώνη από τη μεγάλη αύξηση του κόστους δανεισμού, καθώς τα επιτόκια βρίσκονται σε επίπεδα ρεκόρ 10ετίας. Ο Ευρωπαϊκός Μηχανισμός Σταθερότητας προειδοποιεί ότι τα υψηλά επιτόκια θα επιβαρύνουν το χρέος της ευρωζώνης κατά 7,2% του ΑΕΠ ως το 2035, ή κατά περίπου 520 δισ. ευρώ.
Με αναλυτικό άρθρο που δημοσιεύθηκε σήμερα, ο επικεφαλής οικονομολόγος του ESM, Ρολφ Στράουχ κρούει τον κώδωνα του κινδύνου για τις αναδυόμενες δημοσιονομικές προκλήσεις, παραθέτοντας εκτενή στοιχεία για τις αλλαγές που συντελούνται στις αγορές ομολόγων.
Σύμφωνα με τον ίδιο, οι αποδόσεις των 10ετών κρατικών ομολόγων της ευρωζώνης έφτασαν σχεδόν στο 4% κατά μέσο όρο τον Σεπτέμβριο του 2026, υποκινούμενες κατά κύριο λόγο από παγκόσμιους και όχι εγχώριους παράγοντες.
Ο Ρολφ Στράουχ εξηγεί ότι ο πόλεμος στη Μέση Ανατολή και οι συνεπακόλουθες πιέσεις στις τιμές έχουν εδραιώσει την πεποίθηση στις αγορές ότι τα επιτόκια της νομισματικής πολιτικής θα παραμείνουν υψηλότερα για μεγαλύτερο χρονικό διάστημα σε Ευρώπη, ΗΠΑ, Ιαπωνία και άλλες μεγάλες οικονομίες.
Προσφορά και ζήτηση
Παράλληλα, ένας νέος απρόσμενος παράγοντας που επηρεάζει τα κόστη δανεισμού είναι η Τεχνητή Νοημοσύνη (AI): Οι προσδοκίες ότι η AI θα συνεχίσει να τονώνει τις επενδύσεις, την παραγωγικότητα και τη ζήτηση κεφαλαίων -ιδίως στις ΗΠΑ– έχουν ωθήσει προς τα πάνω τα μακροπρόθεσμα πραγματικά επιτόκια, με δευτερογενείς επιπτώσεις (spill-over) στα κρατικά ομόλογα της ευρωζώνης.
Ο ESM προειδοποιεί για την αλλαγή της δυναμικής μεταξύ προσφοράς και ζήτησης στις ευρωπαϊκές αγορές δημόσιου χρέους, η οποία μπορεί να οδηγήσει σε δομικά υψηλότερες και πιο ευμετάβλητες αποδόσεις. Ειδικότερα:
- Η προσφορά τίτλων από τις κυβερνήσεις αυξάνεται. Καλούνται να δαπανήσουν περισσότερα για την άμυνα, τη γήρανση του πληθυσμού, καθώς και την πράσινη και ψηφιακή μετάβαση. Επιπλέον, η προσφορά γερμανικών ομολόγων έχει αυξηθεί σημαντικά μετά τη μεταρρύθμιση του «φρένου χρέους» της χώρας το 2025.
- Η Ευρωπαϊκή Κεντρική Τράπεζα αποσύρεται από την αγορά ομολόγων. Με την ομαλοποίηση του ισολογισμού της ΕΚΤ, οι ιδιώτες επενδυτές καλούνται πλέον να απορροφήσουν μεγαλύτερο μερίδιο της έκδοσης κρατικών τίτλων.
- Η παραδοσιακή ζήτηση από ασφαλιστικές εταιρείες και συνταξιοδοτικά ταμεία μειώνεται. Αντίθετα, αυξάνεται το αποτύπωμα επενδυτών εκτός ευρωζώνης και μοχλευμένων επενδυτικών κεφαλαίων (leveraged funds), γεγονός που καθιστά την αγορά πιο ευαίσθητη στις τιμές.
- Τα ευρωπαϊκά κράτη αντιμετωπίζουν μεγαλύτερο ανταγωνισμό στην άντληση κεφαλαίων, καθώς μεγάλες εταιρείες τεχνολογίας εκδίδουν όλο και περισσότερο μακροπρόθεσμο χρέος, όχι μόνο σε δολάρια αλλά και σε ευρώ.
Αν και οι δημοσιονομικές συνέπειες δεν θα είναι άμεσες, δεδομένου ότι η μέση υπολειπόμενη διάρκεια του δημόσιου χρέους στην ευρωζώνη αγγίζει τα εννέα έτη, οι κυβερνήσεις θα κληθούν σταδιακά να αναχρηματοδοτήσουν το χρέος τους με υψηλότερο κόστος, τονίζει ο Ρολφ Στράουχ.
Με βάση τις προβολές του ESM, υπό το τρέχον καθεστώς πολιτικών και επιτοκίων, το δημόσιο χρέος θα σκαρφαλώσει στο 109% του ΑΕΠ μέχρι το 2035. Η υπέρβαση αυτή, κατά 7,2 ποσοστιαίες μονάδες σε σχέση με τις προβλέψεις που βασίζονταν στα επιτόκια του 2024, δημιουργεί ένα σημαντικό χρηματοδοτικό κενό.
Για να καλυφθεί αυτό το κενό και να υπάρξει συμμόρφωση με τους δημοσιονομικούς κανόνες της ΕΕ έως το 2035, ο επικεφαλής οικονομολόγος του ESM τονίζει ότι οι κυβερνήσεις θα πρέπει να προσαρμόσουν τα μεσοπρόθεσμα σχέδια που θα υποβάλουν το 2028 κατά περίπου 0,8% του ΑΕΠ κατά μέσο όρο.
Καθώς η πολιτική και δημοσιονομική αβεβαιότητα σε ορισμένες χώρες ενδέχεται να πυροδοτήσει περαιτέρω αναταράξεις, η «πρώτη γραμμή άμυνας» παραμένει η αξιοπιστία.
Ο ESM συστήνει ρεαλιστικά σχέδια, αναδιάταξη προτεραιοτήτων όσον αφορά τις δαπάνες, βελτίωση της ποιότητας των δημόσιων δαπανών, και μια συνετή διαχείριση χρέους που θα ισορροπεί την ομαλή εξόφληση με τη διατήρηση μιας διαφοροποιημένης βάσης επενδυτών.
Το μήνυμα προς τις κυβερνήσεις από τον ESM είναι ότι δεν πρέπει να χάσουν χρόνο: «Επειδή ο αντίκτυπος των υψηλότερων επιτοκίων στο κόστος εξυπηρέτησης του χρέους θα είναι σταδιακός, υπάρχει ο κίνδυνος να αγνοηθεί. Όμως, οι κυβερνήσεις πρέπει να δράσουν τώρα, όσο υπάρχει ακόμη περιθώριο ελιγμών», τονίζει ο Ρολφ Στράουχ.
Δημοσιεύτηκε ! 2026-10-14 07:31:00
