Έγινε η ιστορική ανατροπή στο αυτοκίνητο…
Οι κινεζικές αυτοκινητοβιομηχανίες ξεπέρασαν για πρώτη φορά τις ιαπωνικές σε πωλήσεις ολόκληρου τριμήνου στην Ευρώπη. Τα υβριδικά επιταχύνουν την επέλασή τους, ενώ στην Ελλάδα η Toyota διατηρεί την πρωτιά και οι νέοι ανταγωνιστές κερδίζουν θέσεις.
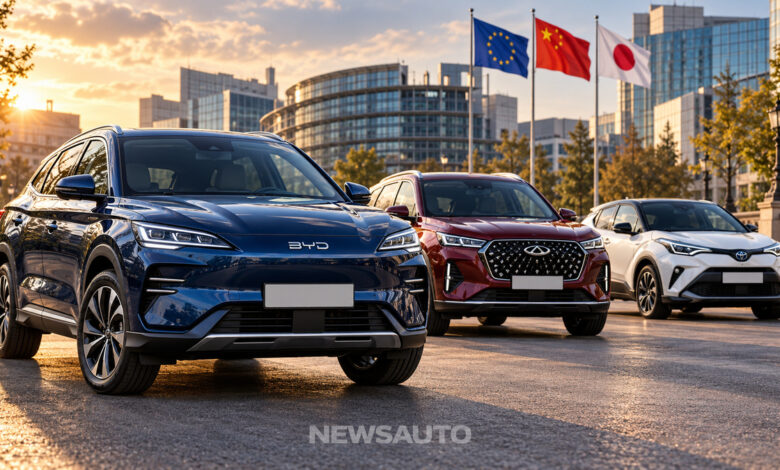
Η ευρωπαϊκή αγορά αυτοκινήτου απέκτησε ένα νέο ορόσημο στο τρίτο τρίμηνο του 2026. Οι κινεζικές μάρκες πούλησαν συνολικά περισσότερα αυτοκίνητα από τις ιαπωνικές, με βασικούς πρωταγωνιστές την BYD και τη Chery. Η σύγκριση αφορά το σύνολο των μαρκών κάθε προέλευσης και την τριμηνιαία επίδοσή τους, όχι ολόκληρο το έτος.
Η δημοσιευμένη σύγκριση, με στοιχεία της Dataforce, αναφέρει μερίδια 12,7% για τις κινεζικές μάρκες και 11,9% για τις ιαπωνικές. Χρειάζεται, ωστόσο, διευκρίνιση για την περίοδο αυτών των ποσοστών. Οι διαθέσιμες εκδοχές τα αποδίδουν άλλοτε στον Σεπτέμβριο και άλλοτε στο τρίμηνο. Το κοινό εύρημα παραμένει η πρώτη υπεροχή των κινεζικών μαρκών σε ολόκληρο τρίμηνο.
Το μέγεθος της αλλαγής φαίνεται καλύτερα μέσα από την ιστορία των ανταγωνιστών τους. Η Toyota ξεκίνησε την ευρωπαϊκή της πορεία το 1963, με μια πρώτη αποστολή 400 Crown. Η Nissan παράγει αυτοκίνητα στο Σάντερλαντ από το 1986. Οι Ιάπωνες έχτισαν επί δεκαετίες εργοστάσια, δίκτυα και σχέσεις εμπιστοσύνης με τους Ευρωπαίους αγοραστές.
Η κινεζική ανάπτυξη ακολουθεί πολύ ταχύτερο ρυθμό. Η JATO καταγράφει άνοδο από λίγο περισσότερες από 50.000 ευρωπαϊκές ταξινομήσεις το 2020 σε σχεδόν 700.000 το 2025. Στην ανάλυσή της τον Ιούλιο προέβλεπε υπέρβαση των 1,3 εκατ. αυτοκινήτων το 2026. Πρόκειται για πρόβλεψη, καθώς η χρονιά δεν έχει ολοκληρωθεί.
Τα υβριδικά ανοίγουν τον δρόμο – Η Ευρώπη απαντά με περιορισμούς
Η κινεζική παρουσία καλύπτει πλέον περισσότερες ανάγκες από την αγορά ενός αμιγώς ηλεκτρικού αυτοκινήτου. Η επέκταση στα υβριδικά διευρύνει το κοινό και φέρνει νέους ανταγωνιστές στις κατηγορίες που γνωρίζουν καλά οι Ιάπωνες.
Χαρακτηριστικό παράδειγμα αποτελεί η Βρετανία. Το Jaecoo 7 κατέκτησε την πρώτη θέση στις ταξινομήσεις τον Σεπτέμβριο, επαναλαμβάνοντας την επιτυχία του Μαρτίου. Η εταιρεία ανακοίνωσε 10.813 ταξινομήσεις για το μοντέλο, επικαλούμενη τα στοιχεία του SMMT.
Οι Omoda και Jaecoo έφτασαν μαζί τις 22.296 ταξινομήσεις τον ίδιο μήνα, με μερίδιο 6,37%. Τα plug-in υβριδικά αντιπροσώπευαν το 55,7% των ταξινομήσεών τους. Παράλληλα, οι δύο μάρκες αύξησαν το βρετανικό δίκτυό τους από 81 σε 146 σημεία μέσα σε έναν χρόνο.
Η προσαρμογή στην ευρωπαϊκή ζήτηση φαίνεται και στα ίδια τα προϊόντα. Στο Σαλόνι του Παρισιού, η BYD παρουσίασε την γκάμα της με το Dolphin G DM-i σε κεντρικό ρόλο. Η εταιρεία το χαρακτηρίζει πρώτο μοντέλο της που σχεδίασε και εξέλιξε ειδικά για την Ευρώπη. Το μικρό plug-in υβριδικό διαθέτει χώρο αποσκευών 425 λίτρων και στοχεύει στην ιδιαίτερα σημαντική κατηγορία Β.
Η JATO υπολογίζει ότι οι κινεζικές μάρκες προσφέρουν πλέον περισσότερα από 200 μοντέλα στην Ευρώπη. Εκτιμά επίσης μέσο πλεονέκτημα τιμής περίπου 9%-10% έναντι των παραδοσιακών ανταγωνιστών. Αυτός ο μέσος όρος δεν ισχύει αυτομάτως για κάθε μοντέλο ή χώρα.
Η κλίμακα παραγωγής, οι προμηθευτές και η τεχνογνωσία στις μπαταρίες στηρίζουν αυτή την ανταγωνιστικότητα. Ωστόσο, η ίδια ανάλυση εντοπίζει κρίσιμες εκκρεμότητες: εμπιστοσύνη, πυκνότητα δικτύου και σταθερή υποστήριξη μετά την πώληση.
Στο εμπορικό μέτωπο, η Ευρωπαϊκή Ένωση έχει ήδη επιβάλει αντισταθμιστικούς δασμούς στα αμιγώς ηλεκτρικά κινεζικής προέλευσης. Το πλαίσιο που θέσπισε τον Οκτώβριο του 2024 προβλέπει συντελεστές από 7,8% έως 35,3%. Η Κομισιόν συνέχισε μέσα στο 2026 τις συζητήσεις για εναλλακτικές λύσεις, μεταξύ αυτών δεσμεύσεις ελάχιστων τιμών εισαγωγής.
Η σημαντικότερη νεότερη εξέλιξη αφορά πλέον τα υβριδικά. Στις 21 Οκτωβρίου, η Ούρσουλα φον ντερ Λάιεν ανακοίνωσε συμφωνία για ετήσια ποσόστωση 350.000 υβριδικών οχημάτων από την Κίνα.
Η πρόεδρος της Κομισιόν ανέφερε ότι η ΕΕ θα εφαρμόσει τη συμφωνία μέσω μέτρου διασφάλισης. Συνεπώς, η ανακοίνωση της συμφωνίας δεν ταυτίζεται με την έναρξη εφαρμογής της. Η ίδια υπολόγισε ότι ο περιορισμός θα μειώσει τις σχετικές εξαγωγές περίπου κατά 45%.
Παράλληλα, οι Βρυξέλλες εξετάζουν κίνητρα υπέρ της ευρωπαϊκής παραγωγής, μεταξύ άλλων για εταιρικά αυτοκίνητα. Η Mercedes-Benz έχει επισημάνει τον κίνδυνο ακριβότερων εφοδιαστικών αλυσίδων. Αντίστοιχοι κανόνες μπορούν να επηρεάσουν παραγωγή και εξαρτήματα από Βρετανία, Τουρκία και Μαρόκο.
Οι κινεζικοί όμιλοι απαντούν επενδύοντας στην τοπική παραγωγή. Η Chery προετοιμάζει παραγωγή στη Βαρκελώνη και η BYD ολοκληρώνει τη μονάδα της στην Ουγγαρία.
Στη Σαραγόσα, η συνεργασία Stellantis–Leapmotor έχει ήδη περάσει στην παραγωγή. Οι δύο εταιρείες εγκαινίασαν επίσημα την κατασκευή του B10 στις 16 Οκτωβρίου. Το κινεζικό ηλεκτρικό SUV παράγεται στο εργοστάσιο που κατασκευάζει επίσης Opel Corsa, Peugeot 208 και Lancia Ypsilon.
Η Ελλάδα διατηρεί την Toyota πρώτη, αλλά η πίεση αυξάνεται
Στην ελληνική αγορά, η ευρωπαϊκή ανατροπή δεν σημαίνει αντίστοιχη αλλαγή στην κορυφή. Η Toyota παρέμεινε πρώτη τον Σεπτέμβριο, ξεπερνώντας τις 2.200 ταξινομήσεις. Η Suzuki βρέθηκε τρίτη, επιβεβαιώνοντας την ισχυρή παρουσία των ιαπωνικών μαρκών.
Ωστόσο, η Chery μπήκε στην πρώτη δεκάδα, καταλαμβάνοντας την όγδοη θέση. Στην αρχική κατάταξη του μήνα που δημοσίευσε το eportal.gr, ακολουθούσαν η MG στη 13η, η BYD στη 15η και η Omoda στη 16η θέση. Πρόκειται πλέον για παρουσία που επηρεάζει ουσιαστικά τον ανταγωνισμό.
Τα μεταγενέστερα επίσημα στοιχεία του ΣΕΑΑ καταγράφουν 12.804 καινούργια επιβατικά τον Σεπτέμβριο, αυξημένα κατά 4,3%. Στο εννεάμηνο, οι ταξινομήσεις έφτασαν τις 115.174, με άνοδο 2,6%.
Ιδιαίτερο ενδιαφέρον έχει η κατανομή των τεχνολογιών. Τον Σεπτέμβριο, τα υβριδικά της κατηγορίας HEV κατέλαβαν το 60,8% της ελληνικής αγοράς. Τα plug-in υβριδικά έφτασαν το 9% και τα αμιγώς ηλεκτρικά το 10,6%.
Τα ηλεκτρικά σημείωσαν 1.363 ταξινομήσεις, αυξημένες κατά 60,4% έναντι του Σεπτεμβρίου 2025. Τα plug-in υβριδικά περιορίστηκαν σε άνοδο 1%, ενώ στο εννεάμηνο υποχώρησαν κατά 3,6%. Επομένως, η ευρωπαϊκή δυναμική των επαναφορτιζόμενων υβριδικών δεν αποτυπώνεται με τον ίδιο τρόπο στην Ελλάδα.
Από αυτά τα στοιχεία προκύπτει ότι η ελληνική αναμέτρηση θα κριθεί σε περισσότερες από μία τεχνολογίες. Οι κινεζικές μάρκες διευρύνουν τις επιλογές, αλλά οι καθιερωμένοι ανταγωνιστές διαθέτουν ισχυρή βάση πελατών.
Για τον αγοραστή, αυτή η διεύρυνση δημιουργεί περισσότερα περιθώρια σύγκρισης τιμής, εξοπλισμού και χρηματοδότησης. Η τελική επιλογή χρειάζεται να συνυπολογίζει την εγγύηση, την πρόσβαση σε συνεργείο, τα ανταλλακτικά και τη μεταπωλητική αξία. Εκεί θα φανεί ποιες μάρκες μπορούν να μετατρέψουν την πρώτη αγορά σε σταθερή σχέση με τον πελάτη.
. – . και μάθετε πρώτοι όλες τις ειδήσεις
ΣΧΕΤΙΚΑ ΑΡΘΡΑ
ΔΙΑΒΑΣΤΕ ΕΠΙΣΗΣ
Δημοσιεύτηκε ! 2026-10-26 15:42:00