Logistics: Επενδύσεις άνω των 800 εκατ. ευρώ – Στα ύψη ενοίκια και τιμές για τις σύγχρονες αποθήκες
Επενδύσεις άνω των 800 εκατ. ευρώ και περίπου 800.000 τ.μ. νέων σύγχρονων αποθηκευτικών εγκαταστάσεων αναμένονται στην ελληνική αγορά logistics την περίοδο 2026 – 2029, την ώρα που η περιορισμένη προσφορά ποιοτικών ακινήτων διατηρεί τις τιμές και τα ενοίκια σε υψηλά επίπεδα.
Η έλλειψη σύγχρονων αποθηκευτικών χώρων παραμένει ένα από τα βασικά χαρακτηριστικά της αγοράς, με τη ζήτηση να είναι ιδιαίτερα ισχυρή για μεγάλα ακίνητα. αφού από τις αρχές του 2026, κάθε νέος χώρος logistics άνω των 15.000 τ.μ. μπορεί να μισθωθεί άμεσα, ενώ η περιορισμένη προσφορά πιέζει ανοδικά τις αξίες και διαμορφώνει τις αποδόσεις των ποιοτικών ακινήτων στο 6,75% – 7%.
Την εικόνα της αγοράς καταγράφει η έρευνα της GEOAXIS για τον κλάδο των logistics, εξετάζοντας μεταξύ άλλων τις μισθωτικές και αγοραίες αξίες, τις διαθέσιμες επιφάνειες και τις τιμές γης στις βασικές περιοχές ανάπτυξης του κλάδου.
Η αγορά παραμένει έντονα συγκεντρωμένη στην Αττική, όπου βρίσκεται περίπου το 60% – 70% των συνολικών επιφανειών logistics της χώρας, με το Θριάσιο Πεδίο να συγκεντρώνει τη μερίδα του λέοντος στις νέες αναπτύξεις.
Στο β΄ τρίμηνο του 2025, ο συνολικός χώρος βιομηχανικών ακινήτων και logistics που άλλαξε ιδιοκτησία στην Ελλάδα έφτασε τα 100.000 τ.μ., ενώ ο όγκος των νέων κατασκευών κατά το α΄ εξάμηνο του ίδιου έτους ανήλθε σε 200.000 τ.μ.
Για την περίοδο 2026 – 2029 αναμένεται να προστεθούν περίπου 800.000 τ.μ. νέων σύγχρονων αποθηκευτικών εγκαταστάσεων, με επενδύσεις που ξεπερνούν τα 800 εκατ. ευρώ.
Ειδικά στην Αττική, οι εγκαταστάσεις που χρησιμοποιούνται για βιομηχανική παραγωγή, παραδοσιακές αποθήκες και δραστηριότητες 3PL εκτιμάται ότι καλύπτουν περίπου 3,5 εκατ. τ.μ. Ωστόσο, περίπου το 40% αφορά παλαιά εργοστάσια παραγωγής που έχουν σταματήσει εδώ και χρόνια να λειτουργούν και χρησιμοποιούνται σήμερα ως απλοί αποθηκευτικοί χώροι ξηρού φορτίου.
Η ηλικία του υφιστάμενου αποθέματος αποτελεί ένα από τα βασικά προβλήματα της αγοράς. Σύμφωνα με μελέτη του Πανεπιστημίου Αιγαίου που επικαλείται η GEOAXIS, μόλις το 14% των αποθηκών διαθέτει εσωτερικό αποθηκευτικό χώρο μεγαλύτερο των 45.000 τ.μ., ενώ περισσότερο από το 62% έχει επιφάνεια μικρότερη των 10.000 τ.μ.
Παράλληλα, στη συντριπτική πλειονότητα των υφιστάμενων αποθηκών το εσωτερικό ωφέλιμο ύψος βρίσκεται κάτω από τα 9 μέτρα, όταν στις σύγχρονες εγκαταστάσεις απαιτείται να ξεπερνά τα 10 μέτρα.
Πάνω από 5,75 ευρώ τα ενοίκια στις νέες αποθήκες
Η έλλειψη σύγχρονων διαθέσιμων χώρων αποτυπώνεται άμεσα στις μισθωτικές αξίες.
Σύμφωνα με τη GEOAXIS, στις αρχές του 2026 μια νεόδμητη αποθήκη σε κομβικό σημείο μπορεί να καταγράψει μίσθωμα ακόμη και πάνω από 5,75 ευρώ ανά τ.μ. τον μήνα.
Παρά την άνοδο, οι τιμές στην Ελλάδα εξακολουθούν να υπολείπονται σημαντικά των ευρωπαϊκών επιπέδων, όπου η μέση τιμή μίσθωσης κυμαίνεται μεταξύ 8,5 και 10,5 ευρώ ανά τ.μ. τον μήνα, ενώ στο Λονδίνο ξεπερνά τα 20 ευρώ.
Στα ακίνητα που διατίθενται μέσω διαδικτύου, αγγελιών και μεσιτικών γραφείων, οι μισθωτικές αξίες στην ελληνική αγορά κινούνται μεταξύ 2,90 και 5,52 ευρώ ανά τ.μ. τον μήνα. Μισθώσεις πάνω από 4,5 ευρώ ανά τ.μ. αφορούν, σύμφωνα με τη GEOAXIS, αποκλειστικά ακίνητα πολύ καλών προδιαγραφών.
Η διαφορά εξηγείται και από το γεγονός ότι στις αγγελίες εμφανίζονται κατά κύριο λόγο παλαιότερα, μικρότερα ακίνητα χωρίς σύγχρονες προδιαγραφές, ενώ πολλές νεόδμητες αποθήκες είτε κατασκευάζονται από τους ίδιους τους χρήστες είτε έχουν ήδη μισθωθεί πριν ακόμη ολοκληρωθούν.
Ακριβότερος ο Ασπρόπυργος
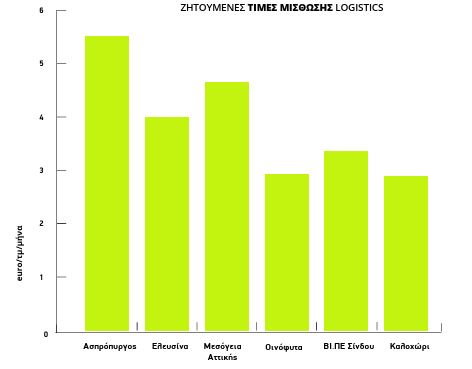
Με βάση την έρευνα αγοράς που πραγματοποίησε η GEOAXIS τον Δεκέμβριο του 2025 και μετά από προσαρμογή με μείωση κατά 10% λόγω διαπραγμάτευσης, την υψηλότερη διάμεση ζητούμενη τιμή ενοικίασης καταγράφει ο Ασπρόπυργος, με 5,52 ευρώ ανά τ.μ. τον μήνα.
Ακολουθούν τα Μεσόγεια Αττικής με 4,66 ευρώ ανά τ.μ. και η Ελευσίνα με 4 ευρώ ανά τ.μ. τον μήνα. Στα Οινόφυτα η αντίστοιχη τιμή διαμορφώνεται στα 2,94 ευρώ και στο Καλοχώρι στα 2,90 ευρώ ανά τ.μ.
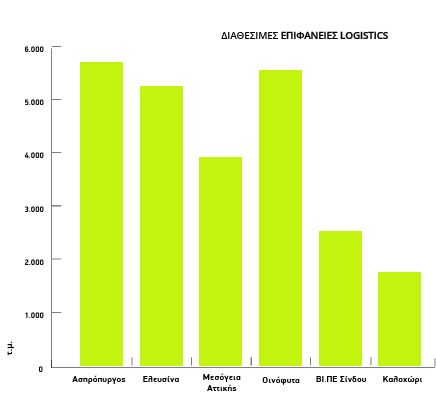
Ως προς τις διαθέσιμες προς μίσθωση επιφάνειες, ο Ασπρόπυργος βρίσκεται και πάλι στην πρώτη θέση με διάμεση επιφάνεια 5.700 τ.μ., ενώ ακολουθούν τα Οινόφυτα με 5.550 τ.μ. και η Ελευσίνα με 5.260 τ.μ. Στα Μεσόγεια Αττικής η διάμεση διαθέσιμη επιφάνεια ανέρχεται σε 3.912 τ.μ., στη ΒΙ.ΠΕ. Σίνδου σε 2.525 τ.μ. και στο Καλοχώρι σε 1.763 τ.μ.
Πάνω από 1.000 ευρώ ανά τ.μ. για νεόδμητα
Ανάλογη εικόνα καταγράφεται και στις πωλήσεις ακινήτων logistics, όπου το βασικό πρόβλημα παραμένει η περιορισμένη προσφορά διαθέσιμων ακινήτων.
Οι νεόδμητες αποθήκες είτε κατασκευάζονται από τους ίδιους τους χρήστες τους είτε πωλούνται πριν ακόμη ολοκληρωθούν τα έργα. Σύμφωνα με τη GEOAXIS, στις αρχές του 2026 μια νεόδμητη αποθήκη με επιμέρους χώρους ψύξης σε κομβικό σημείο μπορεί να πωληθεί σε τιμή αρκετά υψηλότερη των 1.000 ευρώ ανά τ.μ.
Στα ακίνητα που προσφέρονται μέσω αγγελιών και μεσιτικών γραφείων, οι αξίες κινούνται μεταξύ 396 και 842 ευρώ ανά τ.μ., ενώ πωλήσεις πάνω από 650 ευρώ ανά τ.μ. αφορούν αποκλειστικά ακίνητα πολύ καλών προδιαγραφών.
Και στις πωλήσεις ο Ασπρόπυργος βρίσκεται στην κορυφή, με διάμεση ζητούμενη τιμή 841,71 ευρώ ανά τ.μ. Ακολουθούν τα Μεσόγεια Αττικής με 723,62 ευρώ ανά τ.μ. και η ΒΙ.ΠΕ. Σίνδου με 548,55 ευρώ.
Στην Ελευσίνα η διάμεση ζητούμενη τιμή διαμορφώνεται στα 470,98 ευρώ ανά τ.μ., στα Οινόφυτα στα 444,79 ευρώ και στο Καλοχώρι στα 396 ευρώ ανά τ.μ.
Η μεγαλύτερη διάμεση διαθέσιμη προς πώληση επιφάνεια καταγράφεται στον Ασπρόπυργο με 4.920 τ.μ., ενώ ακολουθούν η Ελευσίνα με 4.500 τ.μ. και τα Οινόφυτα με 4.464 τ.μ.
Ανταγωνιστική πανευρωπαϊκά η Ελλάδα
Η υψηλή ζήτηση και η περιορισμένη προσφορά έχουν οδηγήσει παράλληλα σε συμπίεση των επενδυτικών αποδόσεων των ακινήτων logistics. Για ποιοτικά ακίνητα στην Ελλάδα, οι αποδόσεις διαμορφώνονται στο 6,75% – 7%, ανάλογα με τη θέση και τα χαρακτηριστικά της κατασκευής.
Οι εταιρείες που τοποθετήθηκαν στην αρχή του ανοδικού κύκλου εξασφάλισαν χαμηλότερες τιμές αγοράς και σχεδόν διψήφιες ετήσιες αποδόσεις. Παρά τη σημερινή συμπίεση, οι αποδόσεις στην Ελλάδα παραμένουν ανταγωνιστικές σε ευρωπαϊκό επίπεδο, καθώς για προνομιακά ακίνητα στη Μεγάλη Βρετανία, τη Γαλλία και τη Γερμανία μια τυπική απόδοση βρίσκεται περίπου στο 5%.
Η GEOAXIS εκτιμά ότι οι αξίες των logistics θα συνεχίσουν να κινούνται ανοδικά τα επόμενα χρόνια, ως αποτέλεσμα του συνδυασμού της περιορισμένης προσφοράς ποιοτικών κατασκευών και της έλλειψης διαθέσιμης γης.
Έως 180 ευρώ ανά τ.μ. η γη
Σημαντικός παράγοντας για τις νέες αναπτύξεις είναι και η αγορά γης, με τις υψηλότερες αξίες να καταγράφονται στα Μεσόγεια Αττικής.
Η διάμεση ζητούμενη τιμή πώλησης γηπέδων στα Μεσόγεια φτάνει τα 180 ευρώ ανά τ.μ., ενώ ακολουθεί ο Ασπρόπυργος με 134,52 ευρώ ανά τ.μ. Εντός της ΒΙ.ΠΕ. Σίνδου η τιμή διαμορφώνεται στα 109,23 ευρώ και στην Ελευσίνα στα 92,31 ευρώ ανά τ.μ. Χαμηλότερα βρίσκονται το Καλοχώρι με 63,03 ευρώ ανά τ.μ. και τα Οινόφυτα με 49,85 ευρώ
Στο μέτωπο των διαθέσιμων επιφανειών γης, η μεγαλύτερη διάμεση επιφάνεια καταγράφεται εκτός ΒΙ.ΠΕ. Σίνδου και στο Καλοχώρι με 13.500 τ.μ., ενώ ακολουθούν τα Οινόφυτα με 13.000 τ.μ., τα Μεσόγεια Αττικής με 10.170 τ.μ. και ο Ασπρόπυργος με 9.569 τ.μ.
Έως 900 ευρώ ανά τ.μ. το κόστος κατασκευής
Την εξίσωση των νέων επενδύσεων επηρεάζει σημαντικά και το κόστος κατασκευής, το οποίο για αποθήκες ξηρού φορτίου τύπου Ζ3 υπολογίζεται ενδεικτικά μεταξύ 750 και 900 ευρώ ανά τ.μ. για κατασκευή «με το κλειδί στο χέρι». Το ποσό αφορά τις εργασίες κατασκευής του κτιρίου και δεν περιλαμβάνει τον εξοπλισμό, όπως τα ράφια, ούτε το κόστος αγοράς της γης.
Η GEOAXIS επισημαίνει ότι η εποχή κατά την οποία τα αποθηκευτικά κτίρια αποτελούσαν από τις απλούστερες, ταχύτερες και φθηνότερες κατασκευές έχει παρέλθει, καθώς δίνεται πλέον μεγαλύτερη έμφαση στον αυτοματισμό και την ψηφιοποίηση.
Παράλληλα, το κόστος κατασκευής παραμένει δύσκολο να προβλεφθεί μεσοπρόθεσμα, καθώς οι τιμές και η διαθεσιμότητα των υλικών, η χρηματοδότηση και ο πληθωρισμός αποτελούν παράγοντες αβεβαιότητας.
Στην Αττική έως το 70% των επιφανειών
Το δίκτυο logistics στην Ελλάδα έχει αναπτυχθεί γύρω από επτά βασικά περιφερειακά κέντρα: το Θριάσιο Πεδίο, την Ανατολική Αττική, τη Βόρεια Αττική, τον Πειραιά, τα Οινόφυτα, τη Σίνδο και το Καλοχώρι.
Στην Αττική συγκεντρώνεται περίπου το 60% – 70% του συνόλου των επιφανειών, με το Θριάσιο Πεδίο να κυριαρχεί στις νέες αναπτύξεις.
Την ίδια στιγμή, η διακίνηση εμπορευμάτων στην Ελλάδα πραγματοποιείται κατά κύριο λόγο μέσω του οδικού δικτύου, το οποίο αντιπροσωπεύει το 67% του μεταφερόμενου φορτίου. Οι θαλάσσιες μεταφορές ακολουθούν με 32,7%, ενώ τα μερίδια των σιδηροδρομικών και αεροπορικών μεταφορών παραμένουν πολύ χαμηλότερα.
Οι προκλήσεις για την επόμενη ημέρα
Παρά τις ισχυρές επενδυτικές προοπτικές, η αγορά logistics βρίσκεται αντιμέτωπη με σειρά προκλήσεων. Η διαθέσιμη γη για νέες αναπτύξεις γίνεται δυσκολότερη και ακριβότερη, ενώ οι πολεοδομικοί περιορισμοί αναμένεται να ενταθούν.
Σημαντικά ζητήματα αποτελούν επίσης το κόστος κατασκευής, η διαθεσιμότητα εργατικού δυναμικού και η ενέργεια, ιδιαίτερα για τις αποθήκες ψυχρού φορτίου.
Παράλληλα, οι απαιτήσεις ESG μεταβάλλουν τον τρόπο επιλογής των ακινήτων και διακίνησης των προϊόντων, με μεγαλύτερη έμφαση στη μείωση του περιβαλλοντικού αποτυπώματος και στην αξιοποίηση ανανεώσιμων πηγών ενέργειας.
Σε ευρωπαϊκό επίπεδο, το 88% των χρηστών logistics αξιολογεί ως σημαντικούς τους κανονισμούς ESG, σύμφωνα με το European Logistic Property Census 2025 που επικαλείται η GEOAXIS. Παράλληλα, το 36% έχει ήδη επενδύσει σε εργαλεία predictive analytics με χρήση τεχνητής νοημοσύνης, ενώ το 47% σχεδιάζει να επενδύσει σε αυτά μέσα στα επόμενα δύο χρόνια.
Για την ελληνική αγορά, πάντως, η εικόνα παραμένει αυτή μιας έντονης ανισορροπίας μεταξύ προσφοράς και ζήτησης. Η έλλειψη σύγχρονων αποθηκευτικών χώρων, η περιορισμένη διαθεσιμότητα γης και η συσσωρευμένη ζήτηση διατηρούν τις αξίες σε ανοδική τροχιά, την ώρα που ένα νέο κύμα επενδύσεων άνω των 800 εκατ. ευρώ αναμένεται να προσθέσει περίπου 800.000 τ.μ. σύγχρονων εγκαταστάσεων έως το 2029.
Δημοσιεύτηκε ! 2026-10-04 19:49:00