Παγίδα χαμηλών συντάξεων για τους επαγγελματίες
Μια ακόμη αντίφαση του εγχώριου ασφαλιστικού μας συστήματος αναδεικνύει η έκθεση του ΟΟΣΑ,«OECD Pensions Outlook 2026 – Are We Saving Enough for Retirement?», καθώς ενώ διαπιστώνει υψηλές υποχρεωτικές εισφορές για τους μισθωτούς, καταγράφει εξαιρετικά περιορισμένη συμμετοχή σε προαιρετικά συνταξιοδοτικά προγράμματα.
Η έκθεση μάλιστα, φωτογραφίζει ένα ακόμη μεγαλύτερο πρόβλημα: ενώ για τους μισθωτούς το ύψος των εισφορών διασφαλίζουν σχετικά επαρκείς μελλοντικές συντάξεις, για τους ελεύθερους επαγγελματίες δεν ισχύει το ίδιο.
Η επιλογή χαμηλών εισφορών, οδηγεί και σε χαμηλότερα ασφαλιστικά δικαιώματα για τους αυτοαπασχολουμένους, γεγονός που εάν συνδυασθεί με την χαμηλή συνταξιοδοτική αποταμίευση, το πρόβλημα μεγεθύνεται.
Έτσι, και παρά την ταχεία αύξηση των κεφαλαιοποιητικών αποθεμάτων, η χώρα μας εξακολουθεί να υστερεί σημαντικά στη συμπληρωματική συνταξιοδοτική αποταμίευση, με το μεγαλύτερο ερώτημα να αφορά το εισόδημα των σημερινών εργαζομένων όταν αποχωρήσουν από την αγορά εργασίας.
Το βασικό συμπέρασμα της έκθεσης του ΟΟΣΑ για την Ελλάδα, είναι ότι η χώρα μας δεν εμφανίζει απλώς υστέρηση στη συγκέντρωση συνταξιοδοτικών κεφαλαίων, αλλά και ένα δομικό πρόβλημα στην κατανομή των ασφαλιστικών βαρών και στη διασφάλιση επαρκούς εισοδήματος για τη συνταξιοδότηση.
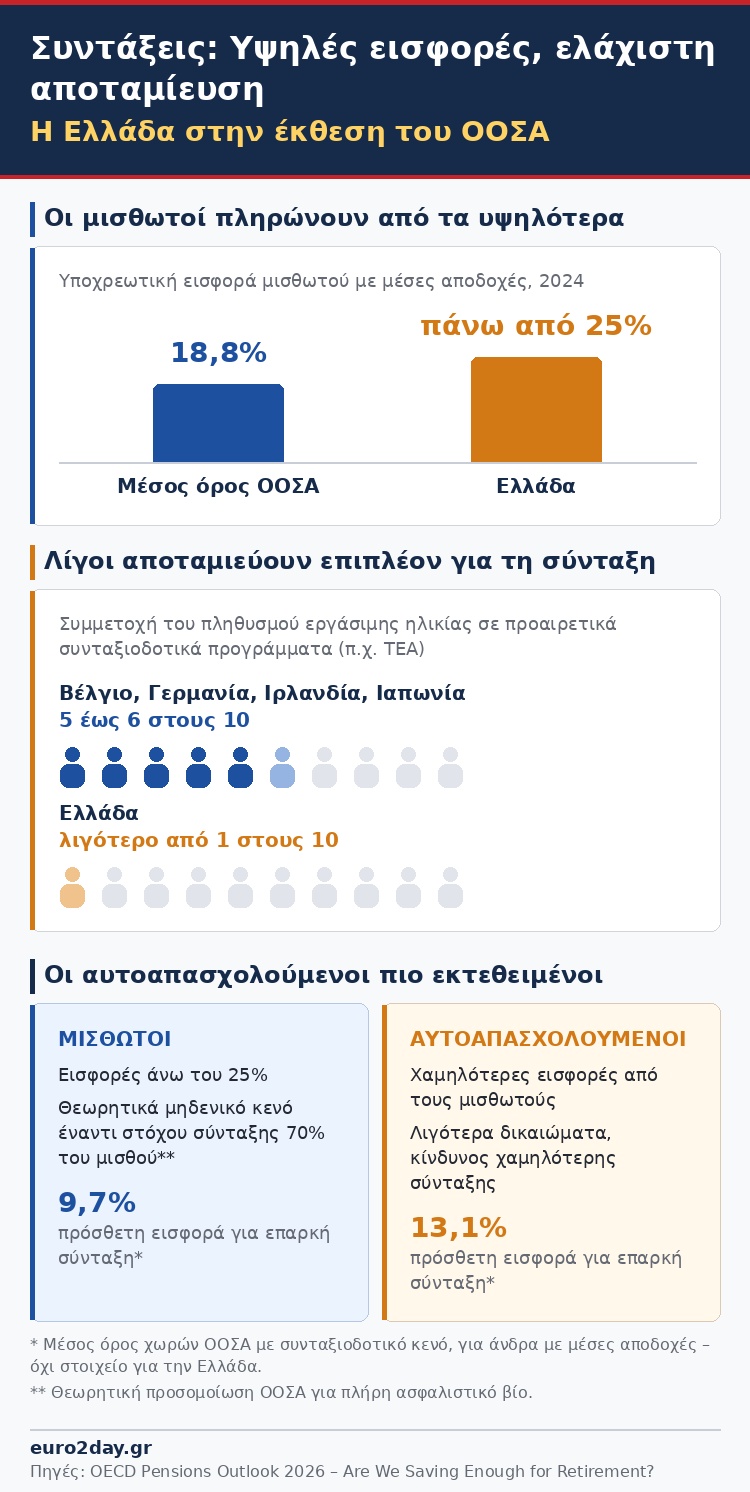
Αναλυτικά, σύμφωνα με τα στοιχεία του ΟΟΣΑ, η μέση αποτελεσματική εισφορά στα υποχρεωτικά ή σχεδόν υποχρεωτικά συνταξιοδοτικά συστήματα για τους μισθωτούς του ιδιωτικού τομέα με μέσες αποδοχές, διαμορφώθηκε στο 18,8% στις χώρες του Οργανισμού το 2024.
Στην Ελλάδα, αντίθετα, ξεπερνούσε το 25%, κατατάσσοντας τη χώρα μεταξύ εκείνων με τις υψηλότερες επιβαρύνσεις. Η υψηλή αυτή εισφορά, ωστόσο, δεν συνοδεύεται από ευρεία συμμετοχή σε πρόσθετα συνταξιοδοτικά προγράμματα, καθώς λιγότερο από το 10% του πληθυσμού εργάσιμης ηλικίας συμμετέχει σε προαιρετικά σχήματα όπως είναι τα Ταμεία Επαγγελματικής Ασφάλισης (ΤΕΑ).
Η χαμηλή συμμετοχή έχει ιδιαίτερη σημασία για το μελλοντικό συνταξιοδοτικό εισόδημα, σημειώνεται στην έκθεση. Είναι χαρακτηριστικό πως σε χώρες όπως το Βέλγιο, η Γερμανία, η Ιρλανδία και η Ιαπωνία, η συμμετοχή σε προαιρετικά συνταξιοδοτικά προγράμματα προσεγγίζει το 50%-60%, ενώ στην Ελλάδα παραμένει σε μονοψήφια επίπεδα.
Η περιορισμένη αποταμίευση σημαίνει ότι μεγάλο μέρος των εργαζομένων δεν δημιουργεί πρόσθετα κεφάλαια για τη συνταξιοδότησή του, παραμένοντας περισσότερο εξαρτημένο από την υποχρεωτική δημόσια ασφάλιση.
Το πρόβλημα γίνεται εντονότερο στην περίπτωση των αυτοαπασχολουμένων. Ο ΟΟΣΑ επισημαίνει ότι η Ελλάδα συγκαταλέγεται στις χώρες όπου οι αυτοαπασχολούμενοι καταβάλλουν χαμηλότερες εισφορές από τους μισθωτούς, κι αυτό έχει ως αποτέλεσμα να συγκεντρώνουν λιγότερα συνταξιοδοτικά δικαιώματα, αυξάνοντας τον κίνδυνο χαμηλότερης σύνταξης.
Η επιλογή χαμηλότερης ασφαλιστικής κατηγορίας μπορεί να προσφέρει μεγαλύτερη οικονομική ευχέρεια κατά τη διάρκεια του εργασιακού βίου, αλλά έχει ένα σημαντικό τίμημα: μικρότερη ασφαλιστική βάση για τον υπολογισμό της μελλοντικής σύνταξης. «Η συγκεκριμένη επιλογή μπορεί να αποδειχθεί ιδιαίτερα κρίσιμη για όσους δεν διαθέτουν παράλληλα αποταμιεύσεις ή άλλη πηγή εισοδήματος για την τρίτη ηλικία» αναφέρει χαρακτηριστικά.
Στις χώρες όπου καταγράφεται θετικό συνταξιοδοτικό κενό, η πρόσθετη εισφορά που θα χρειαζόταν ένας άνδρας αυτοαπασχολούμενος με μέσες αποδοχές για να καλύψει τον στόχο αναπλήρωσης εισοδήματος του ΟΟΣΑ ανέρχεται κατά μέσο όρο, στο 13,1%, έναντι 9,7% για τον αντίστοιχο μισθωτό. Τα ποσοστά αυτά δεν αφορούν ειδικά την Ελλάδα, αλλά αναδεικνύουν τη μεγαλύτερη ανάγκη συμπληρωματικής αποταμίευσης των αυτοαπασχολουμένων.
Ενδιαφέρον παρουσιάζει και η θεωρητική εκτίμηση του ΟΟΣΑ για τους μισθωτούς. Με βάση τις παραδοχές του μοντέλου του, ένας άνδρας μισθωτός με μέσες αποδοχές και πλήρη ασφαλιστικό βίο στην Ελλάδα εμφανίζει μηδενικό συνταξιοδοτικό κενό έναντι του στόχου αναπλήρωσης 70%. Πρόκειται, ωστόσο, για θεωρητική προσομοίωση και όχι για διαπίστωση ότι όλοι οι σημερινοί εργαζόμενοι ή συνταξιούχοι εξασφαλίζουν επαρκές εισόδημα.
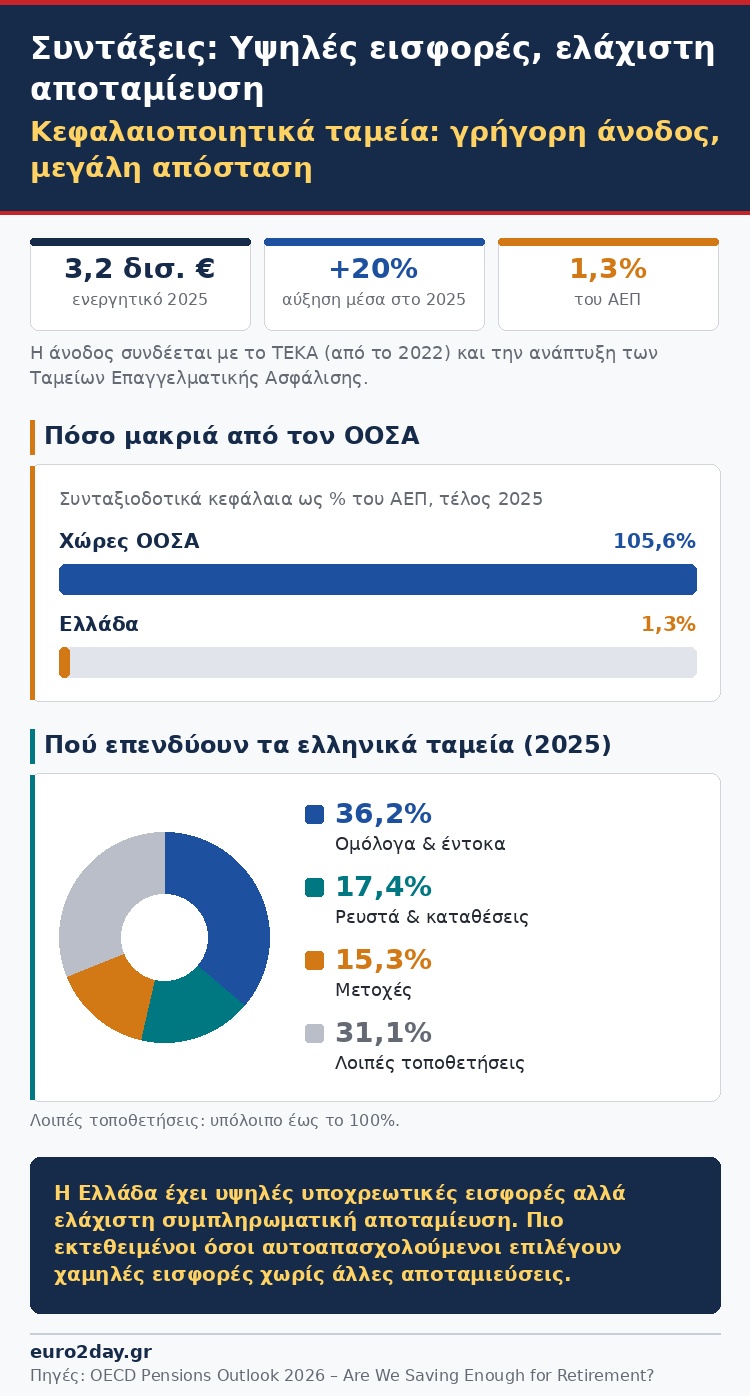
Την ίδια ώρα, το ενεργητικό των κεφαλαιοποιητικών συνταξιοδοτικών ταμείων στην Ελλάδα αυξήθηκε κατά 20% το 2025, φτάνοντας τα 3,2 δισ. ευρώ ή το 1,3% του ΑΕΠ. Η αύξηση συνδέεται με τη λειτουργία του ΤΕΚΑ από το 2022 και την ανάπτυξη των Ταμείων Επαγγελματικής Ασφάλισης.
Παρά τον υψηλό ρυθμό ανάπτυξης, η απόσταση από τον μέσο όρο του ΟΟΣΑ παραμένει μεγάλη, καθώς τα συνολικά συνταξιοδοτικά περιουσιακά στοιχεία στις χώρες του Οργανισμού αντιστοιχούσαν στο 105,6% του ΑΕΠ στο τέλος του 2025.
Όσον αφορά στη σύνθεση των επενδύσεων των ελληνικών κεφαλαιοποιητικών ταμείων, το 2025 πάνω από τις μισές αφορούσαν ομόλογα και έντοκα γραμμάτια (36,2%) και ρευστά διαθέσιμα και καταθέσεις (17,4%), ενώ σε μετοχές επενδύθηκε το 15,3%.
Δημοσιεύτηκε ! 2026-11-10 07:28:00