Ο άγνωστος πόλεμος ΕΚΤ–τραπεζών για το ψηφιακό ευρώ
Για την ΕΚΤ, το ψηφιακό ευρώ θα είναι το μεγαλύτερο βήμα χειραφέτησης της ευρωζώνης από ξένα συστήματα πληρωμών. Όμως, για τις ευρωπαϊκές εμπορικές τράπεζες φέρνει απειλές: για πρώτη φορά, ένα μέρος των καταθέσεων δεν θα τηρείται σε δικούς τους λογαριασμούς, αλλά σε λογαριασμούς της κεντρικής τράπεζας.
Εδώ και χρόνια οι τράπεζες αντιστέκονται στη δημιουργία του ψηφιακού ευρώ. Αυτός ο ακήρυκτος πόλεμος της ΕΚΤ με τις εμπορικές τράπεζες της ευρωζώνης πέρασε σε νέα φάση πριν από λίγες ημέρες. Η ΕΚΤ παρουσίασε τα αποτελέσματα ειδικού stress test που διενήργησε κατόπιν αιτήματος του Ευρωκοινοβουλίου, για να διαπιστωθεί πόσο θα επηρεαστεί η καταθετική βάση και, ευρύτερα, η ρευστότητα των τραπεζών από την εισαγωγή του ψηφιακού ευρώ.
Το stress test από την ΕΚΤ
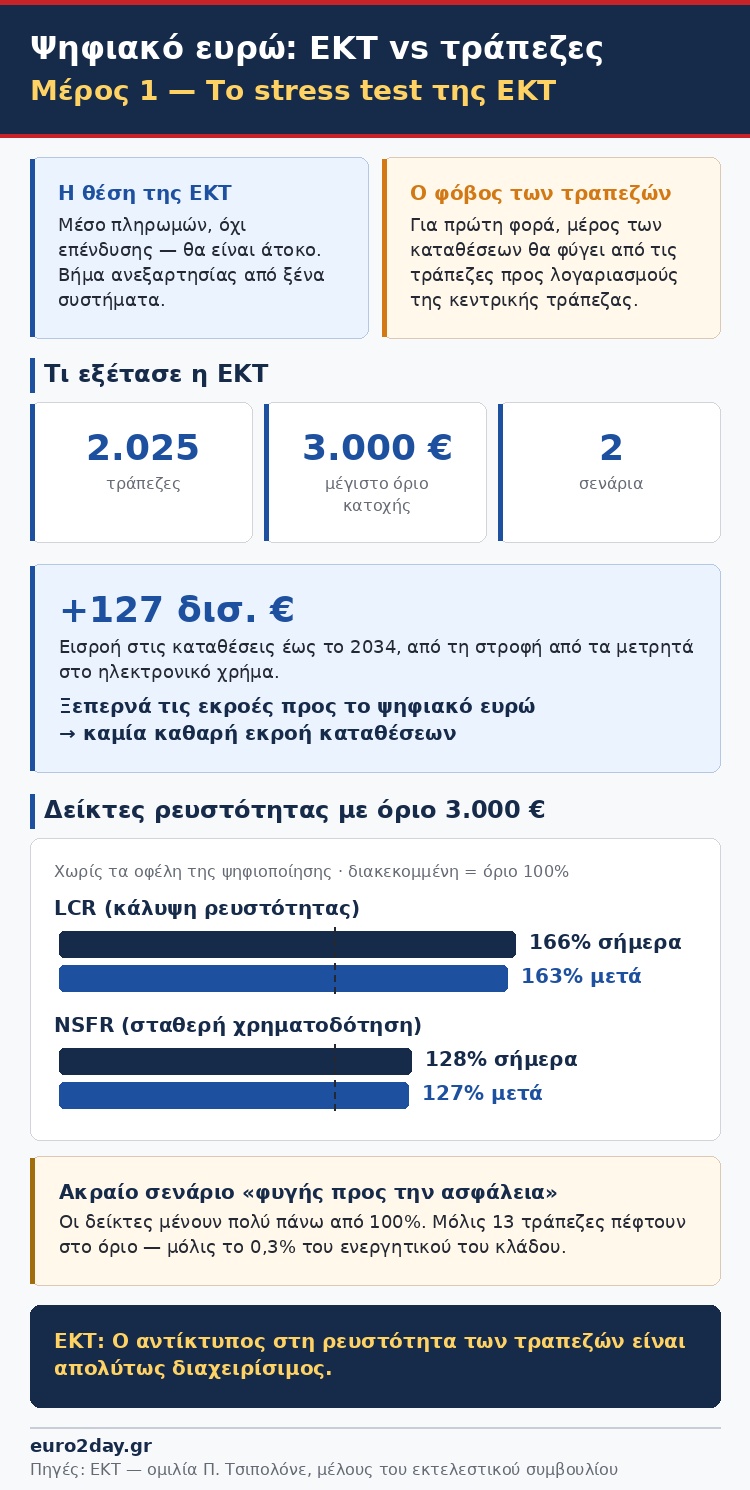
Σε αντίθεση με τα αποτελέσματα έρευνας που είχε παρουσιάσει το 2023 η Ευρωπαϊκή Τραπεζική Ομοσπονδία (European Banking Federation – EBF), το τεστ της ΕΚΤ, τα αποτελέσματα του οποίου παρουσίασε την Τρίτη σε ομιλία του ο Πιέρο Τσιπολόνε, μέλος του εκτελεστικού συμβουλίου, έδειξε ότι το ψηφιακό ευρώ ελάχιστα θα επηρεάσει τη ρευστότητα των εμπορικών τραπεζών. Άλλωστε, όπως επανέλαβε το κορυφαίο στέλεχος της ΕΚΤ, το ψηφιακό ευρώ θα είναι μέσο συναλλαγών και όχι επενδυτικό μέσο: η βασική του διαφορά από τις καταθέσεις είναι ότι θα είναι άτοκο.
Η ΕΚΤ προχώρησε σε προσομοίωση για να εξετάσει τις πιθανές επιπτώσεις που θα είχαν υποθετικά όρια κατοχής ψηφιακού ευρώ (από 500 έως 3.000 ευρώ) στους ισολογισμούς 2.025 τραπεζών. Σύμφωνα με τα αποτελέσματα που παρουσίασε ο Τσιπολόνε, ο αντίκτυπος κρίνεται απολύτως διαχειρίσιμος, τόσο στο σενάριο των «συνήθων συνθηκών» (business-as-usual) όσο και σε ένα ακραίο σενάριο «φυγής προς την ασφάλεια» (flight-to-safety).
Ειδικότερα, η ανάλυση της ΕΚΤ κατέδειξε τα εξής:
- Στο σενάριο των συνήθων συνθηκών, η εισαγωγή του ψηφιακού ευρώ προβλέπεται να έχει εξαιρετικά περιορισμένο αντίκτυπο στους δείκτες ρευστότητας και χρηματοδότησης των τραπεζών.
- Η ίδια η μετάβαση από τα μετρητά στο ηλεκτρονικό χρήμα (ψηφιοποίηση) υποστηρίζει τις τραπεζικές καταθέσεις, φέρνοντας μια πιθανή εισροή 127 δισ. ευρώ έως το 2034.
- Αυτή η εισροή (που ισοδυναμεί με το 1,5% των καταθέσεων όψεως λιανικής) υπερβαίνει τις εκτιμώμενες εκροές προς το ψηφιακό ευρώ για όρια κατοχής έως και 3.000 ευρώ, συνεπώς δεν αναμένεται να καταγραφεί καμία συνολική εκροή καταθέσεων στο σύστημα.
- Εάν εξαιρεθούν οι θετικές συνέπειες της ψηφιοποίησης, η καθιέρωση του ψηφιακού ευρώ με όριο 3.000 ευρώ ανά καταθέτη θα έριχνε τον συνολικό Δείκτη Κάλυψης Ρευστότητας (LCR) οριακά, από το 166% στο 163%, και τον Δείκτη Καθαρής Σταθερής Χρηματοδότησης (NSFR) από το 128% στο 127%.
- Ακόμη και στο ακραίο σενάριο κρίσης, οι συνολικοί ρυθμιστικοί δείκτες ρευστότητας παραμένουν πολύ πάνω από το όριο ασφαλείας του 100%.
- Με όριο κατοχής τα 3.000 ευρώ, ο δείκτης κάλυψης ρευστότητας θα έπεφτε στο 100% για μόλις 13 τράπεζες, οι οποίες αντιπροσωπεύουν το 0,3% του συνολικού ενεργητικού του τραπεζικού τομέα.
Τι φοβούνται οι τράπεζες
Αντίθετα, το ευρωπαϊκό τραπεζικό σύστημα βλέπει κινδύνους στην εισαγωγή του νέου ψηφιακού νομίσματος. Όπως καταγράφεται σε μελέτη της Copenhagen Economics που δημοσιοποίησε η Ευρωπαϊκή Τραπεζική Ομοσπονδία (EBF) το 2023, το ψηφιακό ευρώ θα μπορούσε να προκαλέσει μεγάλη απώλεια καταθέσεων και να πλήξει καίρια την ικανότητα των τραπεζών να χρηματοδοτήσουν την οικονομία και κρίσιμους στόχους (π.χ. πράσινη μετάβαση).
Σύμφωνα με τα ευρήματα της μελέτης της EBF:
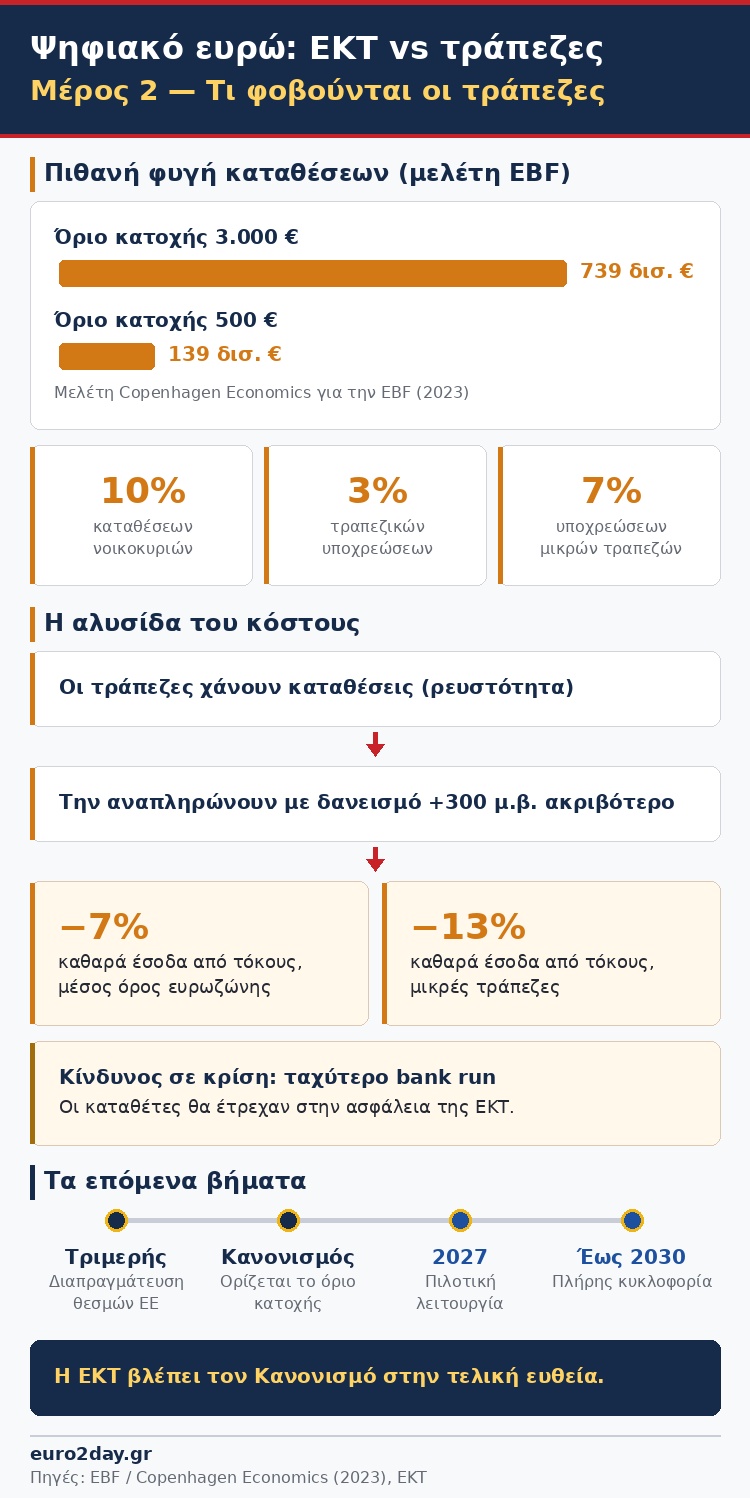
- Εάν το όριο κατοχής οριστεί στα 3.000 ευρώ, υπάρχει κίνδυνος για μια τεράστια εκροή καταθέσεων ύψους έως και 739 δισ. ευρώ από το τραπεζικό σύστημα της ευρωζώνης.
- Αυτό το ποσό αντιστοιχεί σε απώλεια του 10% της συνολικής βάσης καταθέσεων των νοικοκυριών και του 3% των συνολικών τραπεζικών υποχρεώσεων.
- Ακόμα και με ένα πιο συντηρητικό όριο κατοχής της τάξεως των 500 ευρώ, η απώλεια καταθέσεων θα μπορούσε να ανέλθει σε 139 δισ. ευρώ (μείωση 81% σε σχέση με το όριο των 3.000 ευρώ).
- Ο αντίκτυπος θα είναι πολύ ισχυρότερος για τις μικρότερες τράπεζες, καθώς οι εκροές σε αυτές θα μπορούσαν να ανέλθουν στο 7% των συνολικών υποχρεώσεών τους, αριθμός υπερδιπλάσιος σε σχέση με τον μέσο όρο.
- Σε περιόδους ακραίων πιέσεων στο χρηματοπιστωτικό σύστημα, το ψηφιακό ευρώ θα μπορούσε να επιταχύνει και να επιδεινώσει τις μαζικές αναλήψεις καταθέσεων (bank runs) από τους πελάτες, οι οποίοι θα προτιμούσαν την απόλυτη ασφάλεια των καταθέσεων στην κεντρική τράπεζα από τις καταθέσεις σε μια εμπορική τράπεζα.
- Η ανάγκη των τραπεζών να αναπληρώσουν τη χαμένη ρευστότητα από εναλλακτικές πηγές χρηματοδότησης θα επιβαρύνει το κόστος χρηματοδότησής τους. Η πλήρης χρήση του ψηφιακού ευρώ θα μπορούσε να υποχρεώσει τις τράπεζες να υποκαταστήσουν τη χαμένη ρευστότητα με δανεισμό που θα είναι κατά 300 μονάδες βάσης ακριβότερος, επιφέροντας μέση μείωση των καθαρών εσόδων από τόκους κατά 7% σε επίπεδο ευρωζώνης (και κατά 13% για τις μικρές τράπεζες).
Μετά την παρουσίαση των ευρημάτων του ειδικού stress test από την ΕΚΤ, η κεντρική τράπεζα έχει απαντήσει στη σοβαρότερη ανησυχία που είχαν εκφράσει ευρωβουλευτές. Στην ΕΚΤ αισιοδοξούν πλέον ότι η τριμερής διαπραγμάτευση μεταξύ των ευρωπαϊκών θεσμών (Συμβούλιο της ΕΕ, Κομισιόν, Ευρωκοινοβούλιο) θα προχωρήσει στο τελικό στάδιο διαπραγμάτευσης για τον Κανονισμό του ψηφιακού ευρώ, όπου θα πρέπει να καθοριστούν και κρίσιμες «λεπτομέρειες», όπως το όριο κατοχής ψηφιακών ευρώ.
Στόχος είναι μέσα στο 2027 να γίνει η πιλοτική λειτουργία του νέου μέσου πληρωμών και να έχει τεθεί σε πλήρη κυκλοφορία στην ευρωζώνη πριν το τέλος της δεκαετίας.
Δημοσιεύτηκε ! 2026-10-10 14:58:00