Κάμπουρης: Πώς δρούσε η εγκληματική οργάνωση
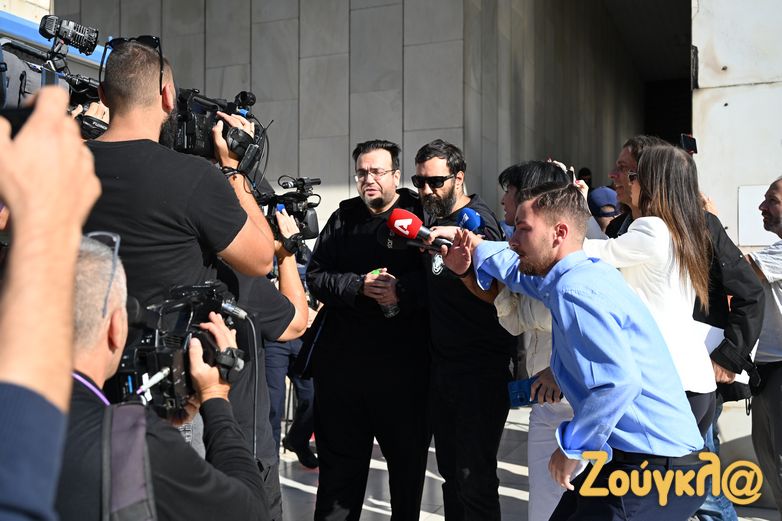
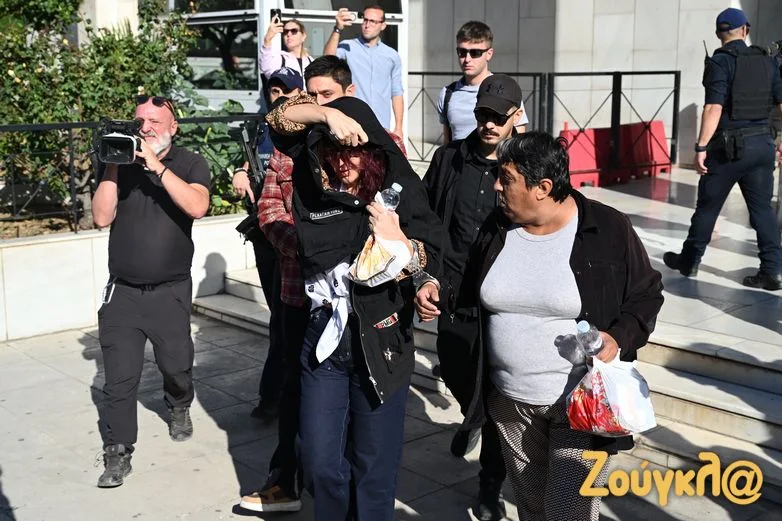
Στη ΓΑΔΑ και στη συνέχεια στα δικαστήρια της Ευελπίδων βρέθηκαν σήμερα ο Φίλιππος Καμπούρης, η σύζυγός του και οι υπόλοιποι κατηγορούμενοι για την υπόθεση της φερόμενης εγκληματικής οργάνωσης που φέρεται να προκάλεσε ζημιά εκατομμυρίων ευρώ σε βάρος του e-ΕΦΚΑ και του Δημοσίου.
Ο Φίλιππος Καμπούρης, κατά την έξοδό του από τη ΓΑΔΑ, δήλωσε ότι είναι αθώος και έκανε λόγο για «σκευωρία», ενώ την υπεράσπισή του έχει αναλάβει ο Απόστολος Λύτρας. Ο γνωστός ποινικολόγος υποστήριξε ότι ο εντολέας του δεν έχει διαπράξει απάτη, σημειώνοντας χαρακτηριστικά ότι «υπάρχουν οφειλές προς τον ΕΦΚΑ, όχι όμως εξαπάτηση». Παράλληλα, ανέφερε ότι ο Φίλιππος Καμπούρης και η σύζυγός του αναμένεται να απολογηθούν την Κυριακή.
Πώς φέρεται να λειτουργούσε το δίκτυο – Οι δύο ομάδες εταιρειών, οι «μπροστινοί» και τα χρέη εκατομμυρίων
Έναν σύνθετο μηχανισμό εταιρειών, πραγματικών επιχειρήσεων και προσώπων που εμφανίζονταν ως διαχειριστές περιγράφει η αστυνομική έρευνα για την υπόθεση του Φίλιππου Καμπούρη και της Άννας Συνούλη.
Όπως αποκαλύπτει η «Ζούγκλα», οι Αρχές θεωρούν ότι δεν επρόκειτο για μεμονωμένες εταιρείες που απλώς συσσώρευαν χρέη, αλλά για ένα οργανωμένο εταιρικό πλέγμα, το οποίο είχε συγκεκριμένη δομή και κατανομή ρόλων.
Η έρευνα τοποθετεί την έναρξη της δραστηριότητας του δικτύου τουλάχιστον από το 2013, ενώ αποδίδει στον Φίλιππο Καμπούρη και την Άννα Συνούλη κεντρικό ρόλο στη συγκρότηση και λειτουργία του.
Οι δύο ομάδες εταιρειών που περιγράφουν οι Αρχές
Ιδιαίτερη σημασία έχει το γεγονός ότι το διαβιβαστικό χωρίζει το εταιρικό δίκτυο σε δύο διακριτές ομάδες εταιρειών, την Ομάδα Α και την Ομάδα Β, οι οποίες φέρονται να είχαν διαφορετική λειτουργία αλλά να εξυπηρετούσαν τον ίδιο συνολικό μηχανισμό.
Η Ομάδα Α, σύμφωνα με την αστυνομική περιγραφή, περιελάμβανε κυρίως τις αρχικές εταιρείες μέσω των οποίων ξεκινούσε η πραγματική επιχειρηματική δραστηριότητα.
Πρόκειται για εταιρείες τις οποίες φέρονται να είχαν αρχικά συστήσει τα πρόσωπα που ασκούσαν στην πράξη την επιχειρηματική δραστηριότητα, εμφανιζόμενα και τυπικά ως διαχειριστές ή ιδιοκτήτες.
Μέσω αυτών αναπτύχθηκαν δραστηριότητες κυρίως στον χώρο της εστίασης και στη συνέχεια σε άλλους κλάδους.
Στην πορεία, σύμφωνα με την έρευνα, δημιουργήθηκε η Ομάδα Β, αποτελούμενη από νέες εταιρείες που συστήνονταν στο όνομα τρίτων προσώπων.
Με αυτόν τον τρόπο, κατά την εκτίμηση των Αρχών, οι πραγματικοί επιχειρηματίες μπορούσαν να απομακρύνονται τυπικά από τη διοίκηση και από τις διοικητικές, αστικές και ποινικές ευθύνες που συνδέονταν με τη λειτουργία των εταιρειών.
Εταιρείες στο όνομα τρίτων προσώπων
Οι εταιρείες της δεύτερης ομάδας εμφανίζονται στο διαβιβαστικό να συνδέονται σε σημαντικό βαθμό με πρόσωπα που οι Αρχές χαρακτηρίζουν ως «αχυρανθρώπους».
Τα συγκεκριμένα πρόσωπα εμφανίζονταν τυπικά ως ιδιοκτήτες, μέτοχοι, διαχειριστές ή νόμιμοι εκπρόσωποι.
Η βασική θέση της αστυνομικής έρευνας είναι ότι, σε αρκετές περιπτώσεις, τα πρόσωπα αυτά δεν ασκούσαν τον πραγματικό επιχειρηματικό έλεγχο των εταιρειών.
Έτσι, σύμφωνα με την εκτίμηση των Αρχών, δημιουργούνταν μία απόσταση ανάμεσα στους πραγματικούς διαχειριστές της οικονομικής δραστηριότητας και στα πρόσωπα που εμφανίζονταν επισήμως στα εταιρικά έγγραφα.
Εταιρείες-«κέλυφος» χωρίς πραγματική δραστηριότητα
Ένα από τα σημαντικότερα σημεία του διαβιβαστικού αφορά τις εταιρείες που οι Αρχές περιγράφουν ως εταιρείες-«κέλυφος».
Σύμφωνα με την έρευνα, ορισμένες από αυτές δεν είχαν πραγματική οικονομική δραστηριότητα ούτε ουσιαστική φυσική παρουσία.
Σε κάποιες περιπτώσεις εμφανίζονταν με την ίδια διεύθυνση με άλλες εταιρείες του δικτύου, ενώ σε άλλες χρησιμοποιούνταν ακόμη και εικονικές ή μισθωμένες επαγγελματικές έδρες.
Το διαβιβαστικό αναφέρει μάλιστα ότι από τις εταιρικές οντότητες που εξετάστηκαν, 15 δεν διατηρούσαν καν τραπεζικό λογαριασμό κατά το ερευνώμενο χρονικό διάστημα.
Αυτό αποτελεί για τις Αρχές ένα από τα στοιχεία που ενισχύουν την εκτίμηση ότι ορισμένες εταιρείες δεν είχαν δημιουργηθεί για να αναπτύξουν ανεξάρτητη πραγματική εμπορική δραστηριότητα.
Ο διπλός ρόλος των εταιρειών της δεύτερης ομάδας
Το διαβιβαστικό περιγράφει έναν διπλό ρόλο των συγκεκριμένων εταιρειών.
Ο πρώτος αφορούσε τους εργαζομένους και τις ασφαλιστικές εισφορές.
Εργαζόμενοι που απασχολούνταν στην πραγματική επιχειρηματική δραστηριότητα μπορούσαν να εμφανίζονται ασφαλισμένοι σε διαφορετική εταιρεία του δικτύου.
Με τον τρόπο αυτό, σύμφωνα με τις Αρχές, οι ασφαλιστικές υποχρεώσεις προς τον e-ΕΦΚΑ βάρυναν την εταιρεία στο όνομα της οποίας είχε δηλωθεί ο εργαζόμενος και όχι απαραίτητα την πραγματική επιχείρηση στην οποία εργαζόταν.
Ο δεύτερος ρόλος σχετιζόταν με την έκδοση και λήψη παραστατικών, ώστε να δημιουργούνται οικονομικές συναλλαγές μεταξύ των εταιρειών του ίδιου πλέγματος.
Οι εργαζόμενοι μεταφέρονταν από εταιρεία σε εταιρεία
Η εικόνα γίνεται ακόμη πιο σύνθετη από τα στοιχεία του ΕΡΓΑΝΗ.
Στο διαβιβαστικό καταγράφονται εργαζόμενοι που εμφανίζονται διαδοχικά σε διαφορετικές εταιρείες του δικτύου, ακόμη και όταν στην πράξη φαίνεται να συνέχιζαν να εργάζονται στην ίδια πραγματική επιχείρηση.

Οι Αρχές εξετάζουν επίσης περιπτώσεις όπου οι δηλωθείσες αποδοχές ή οι εταιρείες που εμφανίζονταν ως εργοδότες δεν φαίνεται να συμβαδίζουν με την πραγματική εργασιακή σχέση.
Από τις εταιρείες που εξετάστηκαν, 18 είχαν απασχολήσει προσωπικό, ενώ σε 12 εταιρείες είχαν ασφαλιστεί ως εργαζόμενοι πρόσωπα που περιλαμβάνονται στην ίδια την υπόθεση.
Χρέη σε μία εταιρεία, δραστηριότητα σε άλλη
Κομβικό στοιχείο του φερόμενου μηχανισμού ήταν, σύμφωνα με την έρευνα, η διαδοχική δημιουργία νέων εταιρειών.
Μία εταιρεία μπορούσε να λειτουργεί, να εμφανίζει εργαζομένους και να δημιουργεί ασφαλιστικές ή φορολογικές υποχρεώσεις.
Οι υποχρεώσεις αυτές δεν εξοφλούνταν.
Όταν τα χρέη αυξάνονταν ή η εταιρεία έπαυε να είναι λειτουργική για το συγκεκριμένο μοντέλο, μπορούσε να δημιουργηθεί ή να χρησιμοποιηθεί άλλη εταιρεία, στην οποία μεταφέρονταν εργαζόμενοι και επιχειρηματική δραστηριότητα.
Η προηγούμενη εταιρεία παρέμενε με τα χρέη.
Με αυτόν τον τρόπο, κατά την αστυνομική εκτίμηση, επιτυγχανόταν συνέχεια της πραγματικής εμπορικής δραστηριότητας χωρίς αντίστοιχη συνέχεια στην εξόφληση των υποχρεώσεων προς το Δημόσιο.
Οι πραγματικές επιχειρήσεις συνέχιζαν να λειτουργούν
Οι εταιρείες που εξετάζουν οι Αρχές δεν περιορίζονταν σε εικονικά εταιρικά σχήματα.
Στο διαβιβαστικό υπάρχουν μισθωτήρια και άλλα στοιχεία που συνδέουν εταιρείες του δικτύου με πραγματικές επιχειρήσεις εστίασης, νυχτερινής διασκέδασης, ένδυσης, διαφήμισης και άλλων εμπορικών δραστηριοτήτων.

Έτσι, σύμφωνα με το μοντέλο που περιγράφει η αστυνομική έρευνα, μία πραγματική επιχείρηση μπορούσε να συνεχίζει να λειτουργεί στον ίδιο χώρο, ενώ η εταιρεία που εμφανιζόταν τυπικά να έχει εργαζομένους ή υποχρεώσεις άλλαζε.
Αυτό είναι ένα από τα βασικότερα σημεία της υπόθεσης: άλλο η πραγματική επιχειρηματική δραστηριότητα και άλλο το νομικό πρόσωπο που εμφανιζόταν κάθε φορά να την υποστηρίζει.
Κοινές διευθύνσεις, τηλέφωνα και e-mails
Οι Αρχές επιχειρούν να «δέσουν» μεταξύ τους τις διαφορετικές εταιρείες μέσα από μία σειρά κοινών στοιχείων.
Από την έρευνα προέκυψε, μεταξύ άλλων, ότι:
- 9 εταιρείες είχαν κοινό e-mail επικοινωνίας με τουλάχιστον άλλη εταιρεία του δικτύου,
- 19 εταιρείες συνδέονταν μέσω κοινής τηλεφωνικής σύνδεσης,
- 14 εταιρείες είχαν κοινή έδρα ή κοινή διεύθυνση εγκατάστασης με άλλο εμπλεκόμενο νομικό πρόσωπο,
- 12 εταιρείες είχαν ασφαλίσει τουλάχιστον ένα από τα εμπλεκόμενα φυσικά πρόσωπα,
- ενώ 18 είχαν απασχολήσει προσωπικό.
Οι Αρχές εξετάζουν επίσης κοινές IP διευθύνσεις, πρόσβαση σε e-banking, κοινά στοιχεία επικοινωνίας και άλλες ψηφιακές διασυνδέσεις.
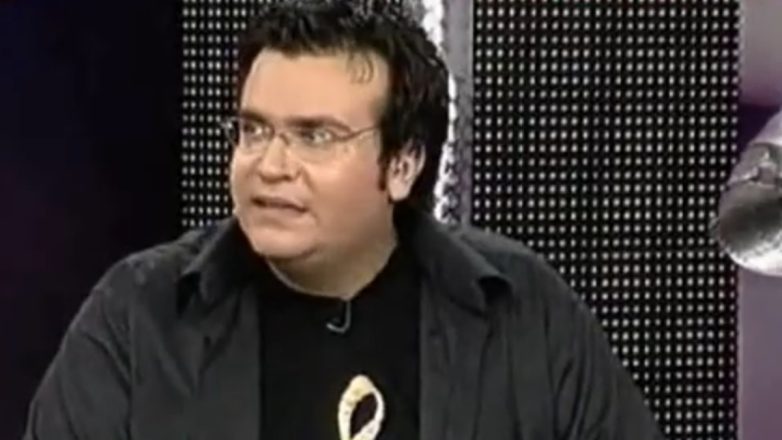
Ο Φίλιππος Καμπούρης σε τηλεοπτική του εκπομπή στο EXTRA3
Οι συναλλαγές μεταξύ των εταιρειών
Το οικονομικό σκέλος αποτελεί έναν ακόμη βασικό άξονα της έρευνας.
Από τραπεζικά δεδομένα εντοπίστηκαν συναλλαγές μεταξύ εταιρειών του ίδιου δικτύου, αλλά και μεταφορές χρημάτων μεταξύ φυσικών και νομικών προσώπων.
Σύμφωνα με το διαβιβαστικό, οι εταιρείες που συνδέονται άμεσα με τον Φίλιππο Καμπούρη και την Άννα Συνούλη εμφανίζουν μεταξύ τους και με άλλες εταιρείες του δικτύου πιστώσεις περίπου 630.000 ευρώ και χρεώσεις περίπου 698.000 ευρώ, ενώ καταγράφονται και αναλήψεις μετρητών άνω των 2,2 εκατ. ευρώ από λογαριασμούς εταιρειών που εξετάζονται.
Οι Αρχές εξετάζουν αν οι κινήσεις αυτές εξυπηρετούσαν πραγματικές εμπορικές συναλλαγές ή αν χρησιμοποιούνταν για να μετακινούνται χρήματα μέσα στο εταιρικό πλέγμα.
Παραστατικά και εικονικές συναλλαγές
Στο μικροσκόπιο βρίσκονται επίσης φορολογικά παραστατικά που ανταλλάσσονταν μεταξύ εταιρειών.
Η έρευνα εξετάζει κατά πόσο συγκεκριμένα έξοδα ή τιμολόγια ανταποκρίνονταν σε πραγματικές συναλλαγές ή χρησιμοποιούνταν για να εμφανίζονται δαπάνες και οικονομικές σχέσεις μεταξύ εταιρειών του ίδιου δικτύου.
Κατά την αστυνομική εκτίμηση, τέτοιου είδους συναλλαγές μπορούσαν να συμβάλουν στη μεταφορά χρημάτων, στη δημιουργία λογιστικών εξόδων ή στη δυσκολότερη ανίχνευση της πραγματικής οικονομικής εικόνας.
Ο κρίσιμος ρόλος της λογιστικής υποστήριξης
Ιδιαίτερο κεφάλαιο του διαβιβαστικού αφορά τη λογιστική διαχείριση.
Οι Αρχές περιγράφουν οργανωμένη λογιστική υποδομή που μπορούσε να υποστηρίζει:
τη σύσταση νέων εταιρειών, τις μεταβολές στη διαχείρισή τους, τις φορολογικές δηλώσεις, τη μισθοδοσία, τις προσλήψεις και αποχωρήσεις εργαζομένων, τις ασφαλιστικές δηλώσεις και την έκδοση παραστατικών.
Κατά τις έρευνες σε λογιστικά γραφεία εντοπίστηκαν, μεταξύ άλλων, εταιρικοί φάκελοι, σφραγίδες εταιρειών, συμβάσεις, έγγραφα εργαζομένων και στοιχεία που σχετίζονται με προσλήψεις και μισθοδοσία.
Η αστυνομική έρευνα θεωρεί ότι η ύπαρξη τέτοιας υποδομής ήταν απαραίτητη για να μπορεί ένα τόσο μεγάλο εταιρικό δίκτυο να μεταβάλλεται και να συνεχίζει να λειτουργεί.
Εταιρείες χωρίς λογαριασμό αλλά με δραστηριότητα
Ένα από τα στοιχεία που προκαλούν ιδιαίτερο ενδιαφέρον είναι ότι αρκετές από τις εξεταζόμενες εταιρείες δεν διέθεταν τραπεζικούς λογαριασμούς.
Όπως καταγράφεται στο διαβιβαστικό, 15 εταιρείες δεν είχαν καν τραπεζικό λογαριασμό σε ολόκληρο το ερευνώμενο χρονικό διάστημα.
Οι Αρχές θεωρούν ότι το γεγονός αυτό είναι δύσκολο να συμβαδίσει με ανεξάρτητη, πραγματική επιχειρηματική δραστηριότητα, ιδίως όταν οι ίδιες εταιρείες εμφανίζονταν να έχουν εργαζομένους ή άλλες οικονομικές υποχρεώσεις.
Πάνω από 5 εκατ. ευρώ σε οφειλές
Το οικονομικό αποτύπωμα που καταγράφεται είναι ιδιαίτερα μεγάλο.
Σύμφωνα με το διαβιβαστικό, οι οφειλές των εταιρειών προς τον e-ΕΦΚΑ ανέρχονται συνολικά περίπου σε 1,759 εκατ. ευρώ, εκ των οποίων περίπου 1,177 εκατ. ευρώ αφορούν κύριες οφειλές και περίπου 582.500 ευρώ πρόσθετα τέλη.
Παράλληλα, οι οφειλές προς την ΑΑΔΕ εμφανίζονται να ανέρχονται περίπου σε 3,59 εκατ. ευρώ.
Συνολικά, επομένως, οι φορολογικές και ασφαλιστικές οφειλές που καταγράφονται στο διαβιβαστικό ξεπερνούν τα 5,3 εκατ. ευρώ.
Ολόκληρος ο μηχανισμός σε μία αλυσίδα
Με βάση όσα περιγράφουν οι Αρχές, ο φερόμενος μηχανισμός μπορεί να αποδοθεί ως εξής:
Πραγματική επιχειρηματική δραστηριότητα
→ δημιουργία ή χρήση εταιρείας
→ εργαζόμενοι δηλώνονται στην εταιρεία
→ δημιουργούνται ασφαλιστικές και φορολογικές υποχρεώσεις
→ οι υποχρεώσεις δεν εξοφλούνται
→ χρησιμοποιούνται τυπικοί διαχειριστές ή «αχυράνθρωποι»
→ η εταιρεία συσσωρεύει χρέη
→ δημιουργείται ή ενεργοποιείται νέα εταιρεία
→ εργαζόμενοι και δραστηριότητα μεταφέρονται
→ η παλιά εταιρεία μένει με τις οφειλές
→ η πραγματική επιχείρηση συνεχίζει να λειτουργεί
→ ο κύκλος επαναλαμβάνεται.
Παράλληλα, ο μηχανισμός υποστηρίζεται, σύμφωνα με την έρευνα, από τιμολόγηση μεταξύ εταιρειών, κοινές υποδομές, κοινά στοιχεία επικοινωνίας, μεταφορές χρημάτων, λογιστική υποστήριξη και επαναλαμβανόμενα πρόσωπα στη διαχείριση.
Καμπούρης και Συνούλη στο επίκεντρο της έρευνας
Σύμφωνα με το διαβιβαστικό, ο Φίλιππος Καμπούρης και η Άννα Συνούλη τοποθετούνται από τις Αρχές στο κέντρο του συγκεκριμένου εταιρικού πλέγματος.
Για να τεκμηριώσουν την εκτίμησή τους, οι ερευνητές επικαλούνται εταιρικά στοιχεία, μισθωτήρια, φορολογικά δεδομένα, τραπεζικές κινήσεις, στοιχεία εργαζομένων, επικοινωνίες και συνδέσεις με τις πραγματικές επιχειρήσεις.
Η εικόνα που επιχειρεί να αποτυπώσει η δικογραφία είναι αυτή ενός συστήματος στο οποίο οι εταιρικές επωνυμίες και οι τυπικοί διαχειριστές άλλαζαν, ενώ η πραγματική επιχειρηματική δραστηριότητα και τα πρόσωπα που φέρονται να την ελέγχουν παρέμεναν σε μεγάλο βαθμό κοινά.
Η υπόθεση βρίσκεται πλέον ενώπιον της Δικαιοσύνης, η οποία θα κρίνει την αποδεικτική αξία των στοιχείων και τον βαθμό ευθύνης κάθε κατηγορούμενου. Οι περιγραφές του διαβιβαστικού αποτυπώνουν τις εκτιμήσεις της αστυνομικής έρευνας και δεν αποτελούν τελεσίδικη κρίση περί ενοχής.
Δημοσιεύτηκε ! 2026-10-07 15:36:00