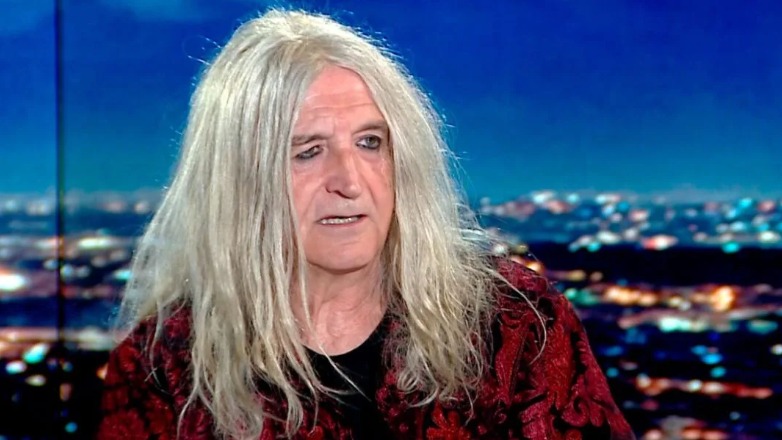
«Θερμό επεισόδιο» μεταξύ Νίκου Καρβέλα και ελεκτών της ΑΑΔΕ
Σοβαρό φορολογικό μέτωπο ανοίγει για τον γνωστό μουσικοσυνθέτη Νίκο Καρβέλα, καθώς η Ανεξάρτητη Αρχή Δημοσίων Εσόδων (ΑΑΔΕ) εξετάζει εξονυχιστικά οικονομικές εκκρεμότητες τεσσάρων ετών, ύψους 850.000 ευρώ.
Η προσπάθεια επιτόπιας επίδοσης σχετικού εγγράφου στην κατοικία του συνοδεύτηκε από έντονο επεισόδιο και φωνές, με τους ελεγκτές να αποχωρούν και να προβαίνουν σε ηλεκτρονική κοινοποίηση.
Ο συνθέτης υπέβαλε στη συνέχεια εκπρόθεσμη φορολογική δήλωση συμπεριλαμβάνοντας το ποσό, με τις Αρχές να ερευνούν πλέον την προέλευση των χρημάτων και τη νομική τους βάση.
Το επεισόδιο στην κατοικία του συνθέτη
Το περιστατικό σημειώθηκε το βράδυ της Πέμπτης (08/10), όταν κλιμάκιο ελεγκτών της ΑΑΔΕ επισκέφθηκε την κατοικία του Νίκου Καρβέλα, προκειμένου να του επιδώσει προσωπικά έγγραφο-σημείωμα για την υποχρέωση υποβολής φορολογικής δήλωσης, καθώς διαπιστώθηκε πως δεν είχε υποβληθεί δήλωση για το φορολογικό έτος 2025 και για εκκρεμότητες της τελευταίας τετραετίας.
Σύμφωνα με πληροφορίες, κατά την παρουσία των υπαλλήλων της φορολογικής αρχής προκλήθηκε έντονη αντιπαράθεση. Ο μουσικοσυνθέτης αντέδρασε με έντονες εκφράσεις και φωνές, με αποτέλεσμα οι ελεγκτές να αποχωρήσουν από το σημείο χωρίς να ολοκληρώσουν τη δια ζώσης επίδοση.
Ωστόσο, η διαδικασία συνεχίστηκε ψηφιακά:
- Η ΑΑΔΕ κοινοποίησε το έγγραφο ηλεκτρονικά.
- Ο Νίκος Καρβέλας συμμορφώθηκε άμεσα και υπέβαλε εκπρόθεσμη φορολογική δήλωση, στην οποία συμπεριέλαβε το ποσό των 850.000 ευρώ.
Στο «μικροσκόπιο» η προέλευση των 850.000 ευρώ
Παρά την υποβολή της δήλωσης, το ουσιαστικό σκέλος της έρευνας της ΑΑΔΕ εστιάζει στην τεκμηρίωση και την πηγή προέλευσης του ποσού των 850.000 ευρώ, καθώς και από το περιεχόμενο των συμφωνητικών. Οι πιθανές εκδοχές φορολόγησης είναι οι εξής:
- Ως δωρεά: Απαιτείται η καταβολή φόρου 40% (δηλαδή 340.000 ευρώ), που αντιστοιχεί στον συντελεστή μη συγγενικών προσώπων.
- Ως επιχειρηματική αμοιβή: Προϋποθέτει ενεργή έναρξη επαγγέλματος από τον μουσικοσυνθέτη, κάτι που δεν υφίσταται.
- Ως πνευματικά δικαιώματα: Υπάγεται σε εντελώς διαφορετικό καθεστώς φορολογικής μεταχείρισης.
- Ως μισθωτή εργασία (ή άλλη σύμβαση): Απαιτείται η εξέταση της πραγματικής φύσης της συμφωνίας. Συνεπώς, πριν εξαχθεί οποιοδήποτε συμπέρασμα, πρέπει να διευκρινιστεί η φύση των βεβαιώσεων, η περιγραφή των αμοιβών και η ενδεχόμενη παρακράτηση φόρου.
Η έρευνα για τις συναυλίες και τη σύνδεση με την Άννα Βίσση
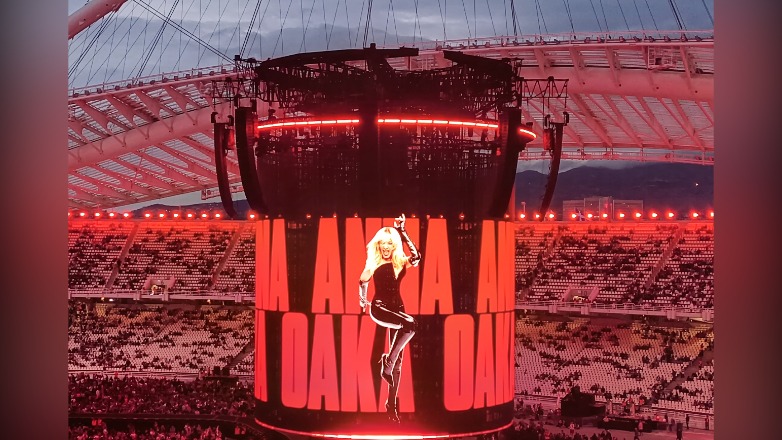
Αν και οι αρμόδιες πηγές διευκρινίζουν ότι η συγκεκριμένη υπόθεση των 850.000 ευρώ αφορά παλαιότερες χρήσεις και δεν συνδέεται άμεσα με την πρόσφατη μεγάλη συναυλία της Άννας Βίσση στο ΟΑΚΑ, ο γενικότερος έλεγχος της ΑΑΔΕ επεκτείνεται.
Οι αρχές διεξάγουν ευρύτερη έρευνα γύρω από τα οικονομικά δεδομένα των μεγάλων συναυλιών της Άννας Βίσση, διασταυρώνοντας:
- Τα συνολικά έσοδα και τις εισπράξεις των εκδηλώσεων.
- Τα έξοδα παραγωγής και τα συμβόλαια καλλιτεχνών, συνθετών και τεχνικών.
- Την έκδοση προσκλήσεων και την τήρηση των αντίστοιχων φορολογικών υποχρεώσεων.
Δημοσιεύτηκε ! 2026-10-11 07:50:00
