Ποιοι φορολογούμενοι είναι στο στόχαστρο για έλεγχο μέχρι Δεκέμβρη
Χιλιάδες φορολογικές υποθέσεις, οι οποίες παραγράφονται στις 31 Δεκεμβρίου 2026, βάζει στο στόχαστρό της η Ανεξάρτητη Αρχή Δημοσίων Εσόδων.
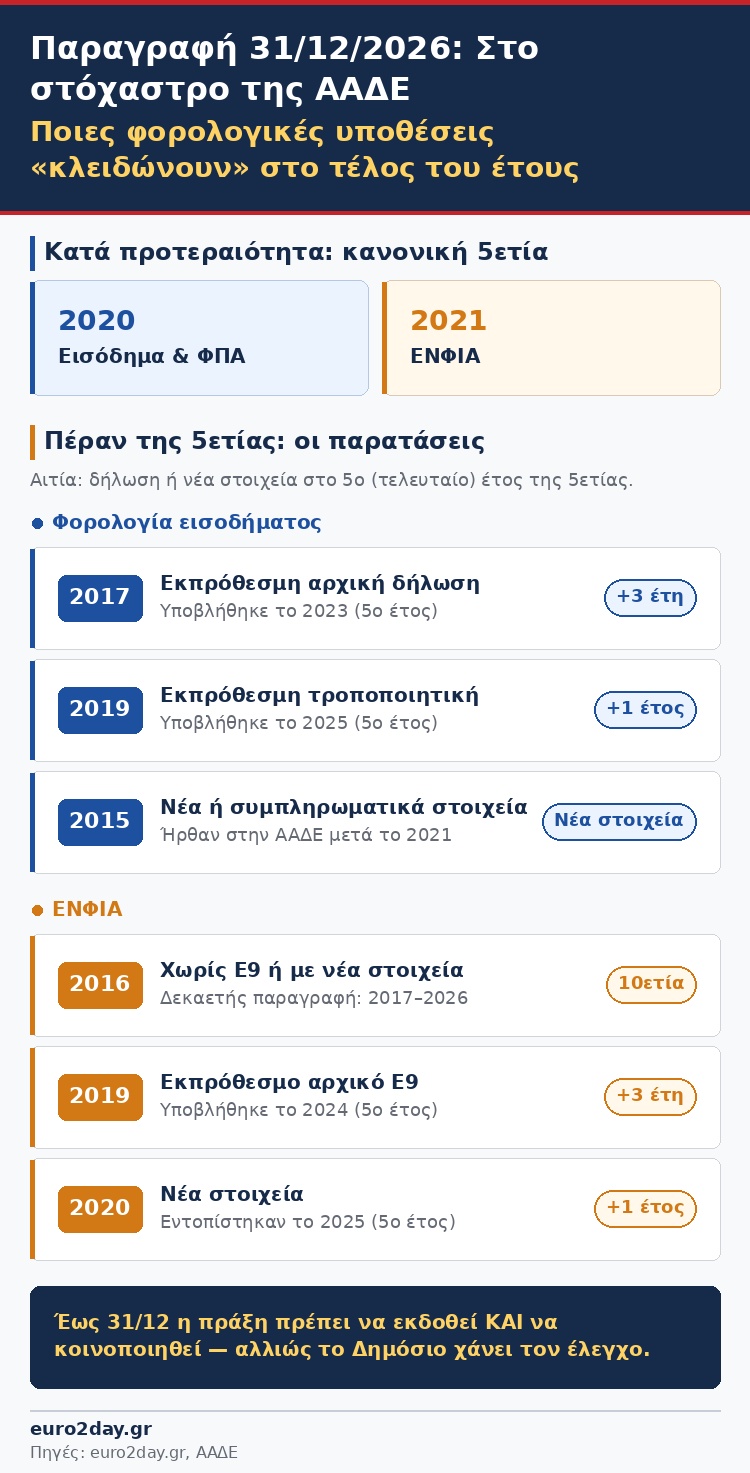
Υποθέσεις φορολογίας εισοδήματος και ΦΠΑ που αφορούν στο έτος 2020 καθώς και υποθέσεις Ενιαίου Φόρου Ιδιοκτησίας Ακινήτων (ΕΝ.Φ.Ι.Α.) του έτους 2021, θα ελεγχθούν κατά προτεραιότητα καθώς για αυτές ισχύει πενταετής προθεσμία παραγραφής του δικαιώματος του Δημοσίου για διενέργεια φορολογικού ελέγχου και έκδοση προσωρινής ή οριστικής πράξης προσδιορισμού φόρου και επιβολής προστίμων.
Οι αρμόδιες φορολογικές υπηρεσίες θα πρέπει, μέχρι το τέλος της τρέχουσας χρονιάς, όχι μόνο να εκδώσουν αλλά και να κοινοποιήσουν σε κάθε ελεγχθέντα φορολογούμενο την προσωρινή ή την οριστική πράξη διορθωτικού προσδιορισμού του φόρου.
Δεν είναι όμως μόνο οι υποθέσεις φορολογίας εισοδήματος και ΦΠΑ του έτους 2020 ή ΕΝ.Φ.Ι.Α. του 2021, που παραγράφονται σε περίπου δύο μήνες, αλλά και πολλές άλλες για τις οποίες προβλέπεται παράταση πέραν της πενταετίας.
Παρατάσεις και ειδικές κατηγορίες
Πιο συγκεκριμένα, πρόκειται για υποθέσεις φορολογίας εισοδήματος που αφορούν στη χρήση του έτους 2017, για τις οποίες υποβλήθηκαν αρχικές εκπρόθεσμες δηλώσεις εντός του 2023. Για τις υποθέσεις αυτές, η αρχική πενταετής προθεσμία παραγραφής, η οποία έληγε κανονικά στις 31-12-2023 (5 χρόνια από τη λήξη του έτους 2018 στο οποίο έπρεπε να είχε υποβληθεί η αρχική εμπρόθεσμη δήλωση) παρατάθηκε για 3 ακόμη χρόνια, μέχρι τις 31-12-2026, επειδή οι αρχικές δηλώσεις υποβλήθηκαν στο τελευταίο έτος (στο πέμπτο έτος) της κανονικής 5ετούς περιόδου παραγραφής.
Επίσης αφορούν στη χρήση του 2019, για τις οποίες υποβλήθηκαν εκπρόθεσμες τροποποιητικές δηλώσεις εντός του 2025. Για αυτές τις υποθέσεις η αρχική πενταετής προθεσμία παραγραφής, η οποία έληγε κανονικά στις 31-12-2025 (5 χρόνια από τη λήξη του έτους 2020 στο οποίο έπρεπε να είχε υποβληθεί η αρχική εμπρόθεσμη δήλωση) παρατάθηκε για 1 ακόμη έτος, μέχρι τις 31-12-2026, επειδή οι τροποποιητικές δηλώσεις υποβλήθηκαν στο τελευταίο έτος της κανονικής 5ετούς περιόδου παραγραφής.
Επιπλέον περιλαμβάνουν υποθέσεις στη χρήση του 2015, για τις οποίες, μετά τη λήξη της κανονικής πενταετούς περιόδου παραγραφής, δηλαδή μετά την 31η-12-2021, περιήλθαν σε γνώση των αρμοδίων φορολογικών αρχών νέα ή συμπληρωματικά στοιχεία από την εξέταση των οποίων διαπιστώθηκε ότι η φορολογητέα ύλη ήταν μεγαλύτερη από αυτήν που δηλώθηκε και ότι οι υποβληθείσες δηλώσεις ήταν ανακριβείς.
Συμπληρωματικά στοιχεία και ΕΝΦΙΑ
Αντίστοιχα περιλαμβάνονται υποθέσεις στη χρήση του 2015 στις οποίες διενεργήθηκε αρχικός φορολογικός έλεγχος εντός της κανονικής πενταετούς προθεσμίας παραγραφής, δηλαδή μέχρι 31-12-2021, αλλά, μετά την ημερομηνία αυτή, περιήλθαν σε γνώση των αρμοδίων φορολογικών αρχών νέα ή συμπληρωματικά στοιχεία.
Όσον αφορά στον ΕΝΦΙΑ, παραγράφονται υποθέσεις του φορολογικού έτους 2016. Πρόκειται για περιπτώσεις στις οποίες δεν είχε υποβληθεί καθόλου δήλωση Ε9 ή στις οποίες περιήλθαν στην ΑΑΔΕ νέα (συμπληρωματικά) στοιχεία μετά την αρχική πενταετή περίοδο παραγραφής. Για τις υποθέσεις αυτές ισχύει δεκαετής περίοδος παραγραφής που ξεκινάει αμέσως μετά τη λήξη του έτους υποβολής της δήλωσης (από την 1η-1-2017) και λήγει στις 31-12-2026.
Επίσης παραγράφονται υποθέσεις του 2019 για τις οποίες υποβλήθηκαν εκπρόθεσμες αρχικές δηλώσεις Ε9 εντός του 2024, δηλαδή εντός του τελευταίου έτους της κανονικής πενταετούς προθεσμίας παραγραφής, γεγονός που ενεργοποίησε την τριετή παράταση παραγραφής του δικαιώματος του Δημοσίου για έλεγχο της συγκεκριμένης χρήσης. Παράλληλα παραγράφονται υποθέσεις ΕΝ.Φ.Ι.Α. του έτους 2020 όπου εντοπίστηκαν νέα στοιχεία κατά το τελευταίο έτος της αρχικής πενταετούς παραγραφής (δηλαδή εντός του 2025), παρατείνοντας το δικαίωμα ελέγχου για έναν επιπλέον χρόνο.
Φόρος κατ’ εκτίμηση
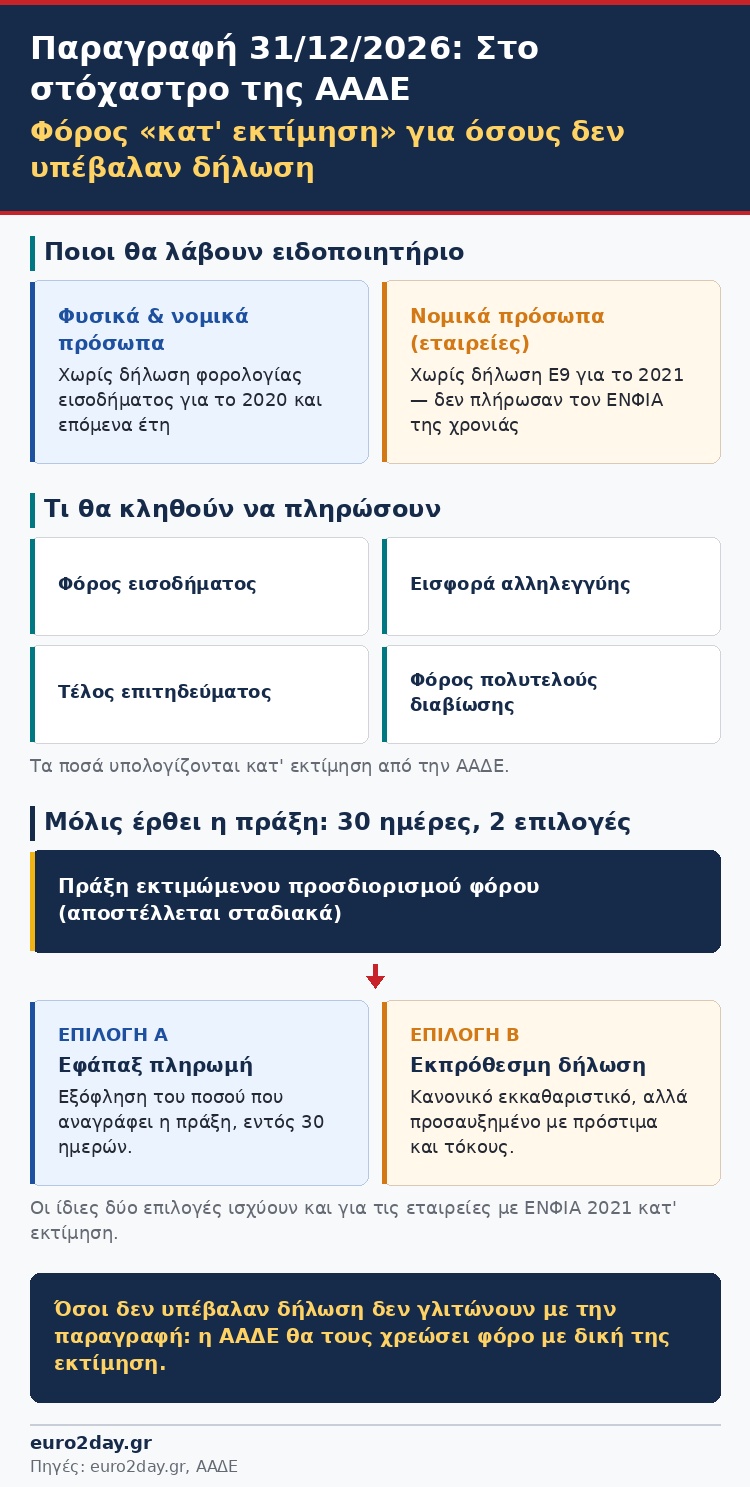
Η διοίκηση της ΑΑΔΕ έδωσε οδηγίες στις φοροελεγκτικές υπηρεσίες, να εξετάσουν και άλλες υποθέσεις που κινδυνεύουν με παραγραφή στο τέλος του έτους, όπως φυσικών και νομικών προσώπων που δεν υπέβαλαν δηλώσεις φορολογίας εισοδήματος για το φορολογικό έτος 2020.
Η Α.Α.Δ.Ε. θα αποστείλει σε φυσικά και νομικά πρόσωπα που δεν υπέβαλαν δηλώσεις φορολογίας εισοδήματος για το φορολογικό έτος 2020 και για επόμενα έτη πράξεις εκτιμώμενου προσδιορισμού φόρου, με τις οποίες θα καλεί τους φορολογούμενους αυτούς να πληρώσουν ποσά φόρου εισοδήματος, ειδική εισφοράς αλληλεγγύης, τέλους επιτηδεύματος και φόρου πολυτελούς διαβίωσης υπολογισμένα κατ’ εκτίμηση από τις αρμόδιες φορολογικές υπηρεσίες.
Τα ειδοποιητήρια πληρωμής εκτιμώμενου φόρου θα σταλούν σταδιακά στους συγκεκριμένους φορολογούμενους.
Οι φορολογούμενοι που θα είναι αποδέκτες των πράξεων εκτιμώμενου προσδιορισμού φόρου θα έχουν τις ακόλουθες δύο εναλλακτικές επιλογές:
- είτε να πληρώσουν εφάπαξ, εντός 30 ημερών από την κοινοποίηση των πράξεων εκτιμώμενου προσδιορισμού, τα αναγραφόμενα σ’ αυτές ποσά,
- είτε να υποβάλουν εντός 30 ημερών από την κοινοποίηση των πράξεων εκπρόθεσμες δηλώσεις φορολογίας εισοδήματος για το έτος 2020, προκειμένου με βάση τις δηλώσεις αυτές να εκδοθούν κανονικά εκκαθαριστικά (πράξεις διοικητικού προσδιορισμού) φορολογίας εισοδήματος φορολογικού έτους 2020 στα οποία τα ποσά που θα βεβαιωθούν σε βάρος τους θα είναι προσαυξημένα με τα προβλεπόμενα ποσά προστίμων και τόκων εκπρόθεσμης καταβολής.
Πράξεις προσδιορισμού στο Ε9
Η Φορολογική Διοίκηση θα αποστείλει πράξεις εκτιμώμενου προσδιορισμού φόρου και σε νομικά πρόσωπα που δεν υπέβαλαν δηλώσεις στοιχείων ακινήτων (Ε9) έτους 2021 και απέφυγαν να καταβάλουν τον ΕΝ.Φ.Ι.Α. νομικών προσώπων της χρονιάς.
Οι εταιρείες θα κληθούν να πληρώσουν ποσά ΕΝ.Φ.Ι.Α. για το 2021 υπολογισμένα κατ’ εκτίμηση από τις αρμόδιες φορολογικές υπηρεσίες, και θα κληθούν να πληρώσουν το λογαριασμό έχοντας τις εναλλακτικές που προαναφέρθηκαν για τον φόρο εισοδήματος.
Δημοσιεύτηκε ! 2026-10-22 07:24:00
